
Ein Transformatorkern aus amorphem Material kostet in der Regel 20–30 % mehr in der Anschaffung als eine gleichwertige Siliziumstahl-Einheit und amortisiert diesen Aufschlag durch niedrigere Leerlaufverluste — doch die Amortisationsdauer reicht von unter fünf Jahren bis nie, je nachdem, wie gering die tatsächliche Belastung und wie kontinuierlich der Transformator wirklich energetisiert ist. Diese einzelne Variable, nicht die Effizienzangaben in der Produktbeschreibung, sollte die Entscheidung bestimmen.
Wir erhalten jedes Mal eine Variante dieser Frage, wenn ein Verteilungsnetzbetreiber oder OEM uns anfordert, amorphe Kerne neben unseren Standard-Nicht-Kornorientierten und kornorientierten Varianten zu kalkulieren: „Wie lange bis sich das selbst bezahlt?" Ein Engineeringteam einer Versorgungsgesellschaft, das wir diesen Frühling kalkuliert haben, hatte bereits eine Amortisationsdauer von 3 Jahren einkalkuliert, entnommen aus einer Marketingseite eines Herstellers — nicht aus ihren eigenen Lastdaten.
Als wir stattdessen ihre tatsächlichen SCADA-Zahlen durchgerechnet haben, kam die ehrliche Antwort näher an 14 Jahre heran, und das Projekt entschied sich für Premium-GOES. Das ist die Lücke, die dieser Artikel schließen soll: Die ehrliche Antwort benötigt eine echte Formel, keine Effizienzdiagramme eines Herstellers — und seit 2026 eine Formel, die auch berücksichtigt, was die Zölle nach Section 232 mit den Grundkosten von importiertem Siliziumstahl überhaupt anstellen.
Wichtigste Erkenntnisse
- Transformatorkerne aus amorphem Material tragen eine Kaufpreisaufschlag von etwa 20–30 % über gleichwertigen kornorientierten Siliziumstahl (GOES), basierend auf veröffentlichten Brancheneinkaufsführern und Herstellerpreislisten.
- Von der DOE referenzierte Verlustdaten weisen eine Reduktion der Leerlaufverluste von Amorphmaterial bei etwa 50 % gegenüber Standard-GOES bei einem Kapazitätsfaktor von 20 % aus, sinkend auf etwa 32 % bei einem Kapazitätsfaktor von 30 % — der Unterschied wird enger, wenn die Last ansteigt.
Was „Gesamtbetriebskosten" hier wirklich bedeuten
Transformatorkäufer, die nur den Kaufpreis vergleichen, beantworten die falsche Frage. Die Kennzahl, die Hersteller wie Metglas zur Rechtfertigung von Amorphium-Kernen verwenden – und die Versorgungsunternehmen in Ausschreibungsspezifikationen einsetzen – sind Gesamtbetriebskosten (Total Owning Cost, TOC): TOC = Kaufpreis + Kosten zukünftiger Energieverluste, wobei der Energieverlustterm über die Nutzungsdauer des Transformators, typischerweise 20–30 Jahre, abgezinst wird.
Der zweite Term verrichtet fast die ganze Arbeit bei einem Amorphium-gegenüber-Siliziumstahl-Vergleich. Der Leerlaufverlust des Transformatorkerns ist konstant, sobald er energisiert wird, unabhängig davon, ob er Last trägt oder nicht – es ist der Preis, um das Magnetfeld im Kernmaterial aufrechtzuerhalten.
Unsere nicht orientierte Stahlproduktlinie und Standard-GOES weisen deutlich höhere Leerlaufverluste als amorphe Legierung auf, und dieser Verlust sammelt sich jede Stunde an, in der der Transformator am Netz angeschlossen ist, nicht nur wenn er Nachfrage deckt.
Dies ist der Grund, warum die Gesamtbetriebskosten – nicht der Kaufpreis – der richtige Vergleichsmaßstab sind und warum sich die Antwort je nach tatsächlicher Betriebsweise eines gegebenen Transformators erheblich unterscheidet, was wir nachfolgend erläutern.
Wie viel höher sind die Anschaffungskosten für amorphe Kerne tatsächlich
Brancheneinkaufsführer und Herstellerpreislisten setzen den Preisaufschlag für amorphe Kerne konsistent auf 20–30% über einem gleichwertigen Siliziumstahlkern unter normalen, unvergrenzten Preisen an. Dieser Aufschlag wird durch zwei echte Herstellungsbeschränkungen getrieben, die wir separat detailliert behandelt haben.
Amorphes Band ist wesentlich dünner als gewalzter Siliziumstahl und zu spröde zum Stanzen, daher werden Kerne gewickelt statt aus Lamellen geschnitten – ein langsamerer, stärker spezialisierter Prozess mit einer kleineren globalen Lieferantenbasis als die Standardproduktion von GOES- oder NOES-Spulen.
| Kostentreiber | Standard-Siliziumstahlkern | Amorpher Kern |
|---|---|---|
| Kernmaterialkosten | Referenzniveau | Höher pro kg |
| Herstellungsprozess | Stanzen/Stapeln von Lamellen | Wickeln oder Laserschneiden von Band |
| Globale Lieferantenbasis | Breit (Mühlen in China, Japan, Korea, EU) | Eng (Metglas USA, eine Handvoll chinesischer und indischer Hersteller) |
| Typischer Einkaufsaufschlag | — | ~20–30% |
| Kernquerschnitt für gleiche Leistung | Referenzniveau | ~25–30% größer (niedrigere Sättigungsflußdichte) |
Diese letzte Zeile ist für jeden wichtig, der Angebote auf dem Papier vergleicht: Da amorphe Legierung bei etwa 1,56 Tesla in die Sättigung geht, während Standard-CRGO 1,8–2,0 Tesla erreicht, benötigt ein amorpher Kern ungefähr ein Viertel bis ein Drittel mehr Stahlquerschnitt, um die gleiche Leistung zu bewältigen — ein Teil des Aufpreises ist einfach mehr Material, nicht nur ein höherer Preis pro Kilogramm.
Die Verlustseite: Was die DOE-Referenzdaten tatsächlich zeigen
Die klarsten veröffentlichten Verlustdaten, die wir gefunden haben, stammen aus den technischen Materialien von Metglas und beziehen sich auf den Energieeffizienzstandard für Verteiltransformatoren des U.S. Department of Energy von 2016 als Vergleichsmaßstab:
| Auslastungsfaktor | Verlustreduzierung gegenüber GOES | Jährliche Einsparungen (einphasig, pro MVA) | Jährliche Einsparungen (dreiphasig, pro MVA) |
|---|---|---|---|
| 20% | ~50% niedrigere Verluste | 11.258 kWh | 6.935 kWh |
| 30% | ~32% niedrigere Verluste | 8.606 kWh | 5.282 kWh |
Bei Effizienzbetrachtung erreicht ein 400-kVA-Transformator bei 20% Last mit amorph kern ungefähr 99,81% Wirkungsgrad gegenüber 99,69% mit GOES-Kern nach dem EU-Tier-1-Benchmark — eine Lücke, die trivial klingt, bis sie in die oben aufgeführten Verlustreduzierungs- und kWh-Werte umgerechnet wird, weshalb die TOC-Berechnung durchgeführt wird, statt die Wirkungsgradprozentsätze direkt zu vergleichen.
Beachten Sie das Muster in beiden Zeilen: Der Reduktionsprozentsatz ist bei 20% Auslastungsfaktor größer als bei 30%. Das ist kein Rauschen in den Daten — es ist die Physik des Ummagnetisierungsverlusts, der unabhängig von der Last konstant ist, gegenüber dem Kupferverlust (Lastverlust), der mit dem Quadrat des Stromes anwächst. Bei leichter Last macht der Ummagnetisierungsverlust einen größeren Anteil des Gesamtverlusts aus, daher ergibt die Verringerung des Ummagnetisierungsverlusts eine größere relative Verbesserung. Diese einzelne Tatsache ist der Grund, warum die Amortisationsrechnung unten so stark vom Betriebszyklus abhängt.
Ein ausgearbeitetes Amortisationsbeispiel (mit aufgezeigten Annahmen)
Hier ist ein ausgearbeitetes Beispiel für einen 500 kVA Verteiltransformator, wobei die obigen Metglas/DOE-Verlustdaten und deutlich gekennzeichnete Annahmen für die beiden Eingaben verwendet werden, die die Daten nicht liefern: Kaufpreis und Stromtarif. Ändern Sie eine dieser Eingaben, und das Amortisationsjahr verschiebt sich entsprechend – das ist der Grund, die Berechnung zu zeigen, anstatt eine einzelne Zahl als universell gültig zu zitieren.
Verwendete Annahmen (illustrativ, nicht standortspezifisch):
- Grundpreis Siliziumstahl-Kern: ca. $18.000 (eine repräsentative mittlere Kennzahl für eine 500 kVA Verteiltransformator-Einheit; tatsächliche Angebote variieren je nach Region und Spezifikation)
- Amorphe Zusatzkosten: 25% (Mittelpunkt des oben angegebenen 20–30%-Bereichs) = ca. $4.500 zusätzlich
- Industriestromtarif: $0,10/kWh (ein üblicher US-amerikanischer Industriedurchschnitt; Tarife variieren erheblich je nach Region und Energieversorger)
| Szenario | Jährliche Verlusteinsparungen | Jährliche Ersparnis $ | Einfache Amortisation |
|---|---|---|---|
| 500 kVA (0,5 MVA), 20 % Auslastungsfaktor, einphasig | 5.629 kWh | ca. $563 | ca. 8 Jahre |
| 500 kVA (0,5 MVA), 30 % Auslastungsfaktor, einphasig | 4.303 kWh | ca. $430 | ca. 10,5 Jahre |
| 500 kVA (0,5 MVA), 30 % Auslastungsfaktor, dreiphasig | 2.641 kWh | ca. $264 | ca. 17 Jahre |
Wir zeigen das dreiphasige 30%-Szenario bewusst, weil es dasjenige ist, das jedes glänzende Verkaufsblatt für amorphe Materialien auslässt: Bei einer stärker belasteten dreiphasigen Einheit erstreckt sich die Amortisation weit über ein Jahrzehnt – lange genug, dass viele Käufer vernünftigerweise entscheiden werden, dass sich die Zusatzkosten nicht lohnen, besonders wenn nicht damit zu rechnen ist, dass der Transformator so lange im Betrieb bleibt oder wenn die Kapitalkosten einen echten Diskontfaktor tragen.
Wo dieses Beispiel nicht anwendbar ist: Diese Zahlen gehen von einem Verteiltransformator aus, der kontinuierlich betrieben wird. Bei intermittierend belasteten Geräten oder größeren Leistungstransformatoren, bei denen die Kupferverluste bei typischen Betriebspunkten die Gesamtverluste dominieren, trägt der Kernverlust-Vorteil der amorphen Legierung deutlich weniger zu den Gesamtbetriebskosten bei, und die Amortisationsrechnung wird erheblich schwächer — manchmal bis zu dem Punkt, an dem sie überhaupt keinen Sinn mehr macht.
Warum der Betriebszyklus die Antwort mehr als alles andere verändert
Das Muster in der obigen Tabelle verallgemeinert sich zu einer einfachen Regel: Amorphe Kerne machen den stärksten wirtschaftlichen Fall in Transformatoren, die 24/7 unter Strom stehen, aber die meiste Zeit schwach belastet sind — typische Wohn- und leichte Gewerbe-Verteiltransformatoren auf Masten oder Sockeln, die das ganze Jahr über nur einen Bruchteil ihrer Nennleistung führen.
Das ist auch genau das Segment, auf das sich die aktuelle Politikdebatte in den USA konzentriert. Das amorphe Kern-Mandat des Energieministeriums für Verteiltransformatoren — derzeit unter einer Überprüfungsperiode bis Juni 2026 — zielt auf genau diese Kategorie mit niedriger Last und ständiger Einschaltung ab, nicht auf Leistungstransformatoren oder Industriegeräte, die näher an ihrer Nennleistung betrieben werden.
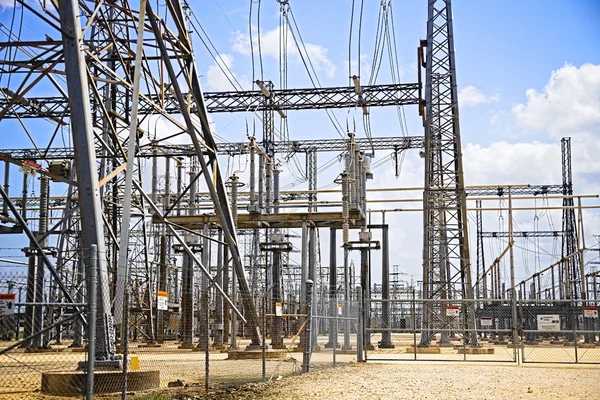
Leistungstransformatoren und schwer belastete industrielle Anlagen befinden sich am anderen Ende des Spektrums: Der Kupferverlust, der mit dem Quadrat der Last skaliert, dominiert den Gesamtverlust, und die Reduktion des Ummagnetisierungsverlusts trägt proportional weniger zur TOC-Berechnung bei. Für diese Anwendungen liefert eine Premium-GOES-Sorte — zum Beispiel Hi-B CRGO — häufig mehr TOC-Verbesserung pro Dollar als ein vollständiger Wechsel des Kernmaterials.
Ein zweiter Fall mit schwacher Last, aber kontinuierlichem Betrieb, der erwähnenswert ist: Solar-Inverter-Aufwärtstransformatoren und Transformatoren für EV-Ladeinfrastruktur weisen oft das gleiche Betriebszyklus-Profil wie Verteiltransformatoren für Wohngebiete auf — sie sind rund um die Uhr in Betrieb, führen aber während Zeiten niedriger Stromerzeugung oder niedriger Ladenachfrage nur einen Bruchteil ihrer Nennleistung.
Käufer, die Transformatoren für diese Anwendungen spezifizieren, sollten die gleiche Auslastungsgrad-Berechnung wie oben durchführen, anstatt anzunehmen, dass Amorphous nur für klassische Freileitungsmast-Verteiltransformatoren sinnvoll ist; die Physik, die Amorphous bevorzugt, berücksichtigt den Betriebszyklus, nicht die Bezeichnung der Anwendung.
2026 Section 232-Zölle ändern den Basiskostenvergleich
Alle oben angegebenen Amortisationszahlen gehen davon aus, dass die 20-30%-Amorphous-Prämie gegen nicht verzollte Siliziumstahl-Preise berechnet wird. Diese Annahme trifft 2026 nicht auf alle Käufer zu, und dies ist der Teil des Vergleichs, der in diesem Jahr wirklich neu ist und nicht nur eine stabile physikalische Tatsache wie der Ummagnetisierungsverlust.
U.S. Section 232-Zölle wenden derzeit einen 25%-Zoll auf importierte Stahlfolgeprodukte an, die explizit Hi-B und Standard-kornorientierte Elektroband-Sorten einschließen. Metglas — der einzige in den USA ansässige Amorphous-Legierungs-Hersteller — hat damit begonnen, direkt an Käufer zu vermarkten, die eine inländische Alternative suchen, um diesen 25%-Zoll zu vermeiden, und positioniert seine Amorphous-Verteiltransformator-Designs als eine kostengünstigere Option als verzollte GOES- und Hi-B-Sorten, nicht nur als eine TOC-wettbewerbsfähige Option.
Das ist eine deutlich andere Aussage als die zu Anfang dieses Artikels verwendete Formulierung einer 20–30%‑Prämie, und sie gilt nur für ein spezifisches Käuferprofil: einen in den USA ansässigen Beschaffer, der GOES- oder Hi-B-Stahl von Überseeanlagen bezieht und die Section-232-Zölle darauf zahlt. Für diesen Käufer besteht der eigentliche Vergleich nicht in „20–30%-Prämie gegenüber Amortisationsdauer", sondern in „gezollter Importpreis gegenüber inländischem amorphem Stahl", was den Vorteil bei den Anschaffungskosten vollständig verändern kann.
| Käuferprofil | Relevanter Kostenvergleich | Wahrscheinliches Ergebnis |
|---|---|---|
| US-Käufer importiert GOES/Hi-B, zahlt 25% Section-232-Zoll | Gezollter Importpreis gegenüber inländischem amorphem Stahl | Amorphe Prämie verringert sich oder entfällt in der Anschaffungsphase, zusätzlich zu den Gesamtkosteneinsparungen |
| US-Käufer bezieht inländisch hergestellten GOES | Standard-20–30%-Prämien-Rahmen (wie oben) | Standard-Amortisationsmathematik gilt |
| Nicht-US-Käufer (keine Section-232-Belastung) | Standard-20–30%-Prämien-Rahmen (wie oben) | Standard-Amortisationsmathematik gilt |
Dies entfaltet sich auch vor dem Hintergrund eines breiteren Lieferengpasses 2026: Die Verfolgung der Industrielieferzeitenverfolgung hat bei Verteilern und Leistungstransformatoren Lieferzeitenvon deutlich über einem Jahr genannt, wobei die US-Transformatornachfrage nach einigen Branchenschätzungen seit 2019 um etwa 119% gestiegen ist. In diesem Umfeld wählen einige Käufer das Kernmaterial, das ein Lieferant tatsächlich pünktlich liefern kann, nicht unbedingt dasjenige, das die Gesamtkostenberechnung gewinnt – ein Faktor, der neben der obigen Amortisationsmathematik zu berücksichtigen ist, nicht statt ihrer.
Amorphe Kerne aus China beziehen: GB 18613, MOQ und Lieferzeitrealität
Für Käufer, die direkt von chinesischen Hüttenwerken beziehen, prägen zwei praktische Realitäten die Entscheidung zwischen Amorphmaterial und Siliziumstahl über die TOC-Rechnung hinaus:
- Chinas eigener Effizienzstandard bietet bereits einen Mittelweg. GB 18613-2020 enthält seit 2020 eine Klasse 1 für nicht-kornorientiertes Material — grob äquivalent zur IE5-Effizienzklasse — als freiwillige Kategorie. Für Käufer, die einen bedeutsamen Effizienzfortschritt benötigen, ohne zu einem Wickelkernfertigungsprozess zu wechseln, ist ein Klasse-1-Kern aus ultradünnem NOES ein echte Option, die es wert ist, neben Amorphmaterial angeboten zu werden — nicht nur als Alternative zu Standard-GOES.
- Die Amorphstoff-Lieferantenbasis ist deutlich enger. Standard-GOES- und NOES-Coils werden von dutzenden qualifizierten chinesischen Hüttenwerken mit etablierter Exportdokumentation und MOQ-Strukturen verschickt. Amorphband und fertige Kerne stammen von einer viel kleineren Gruppe von Herstellern, was in unserer Erfahrung zu längeren Lieferzeiträumen und weniger MOQ-Flexibilität führt, als ein Käufer, der an die Beschaffung von Standard-Siliziumstahlcoils gewöhnt ist, erwarten würde — es ist sinnvoll, dies bei jedem Lieferanten zu bestätigen, bevor man davon ausgeht, dass Lieferzeiträume für Amorphmaterial den Lieferzeiträumen für Standard-Coils entsprechen.
Keine der beiden Aussagen spricht gegen amorphe Kerne, wenn die TOC-Rechnung tatsächlich überzeugend ist. Beide sind Gründe, echte Angebote — Preis, MOQ und Lieferzeit — für beide Materialwege einzuholen, bevor die Amortisationsrechnung zur einzigen Variablen in der Entscheidung wird.
Amorpher vs. hochleistungs-Siliziumstahl: Ein Entscheidungsrahmen
| Ihre Situation | Amorpher Kern gewinnt wahrscheinlich | Hochleistungs-Siliziumstahl gewinnt wahrscheinlich |
|---|---|---|
| Betriebszyklus | Kontinuierlich, schwach belastet (Haushalts- und leichte Stromversorgung) | Intermittierend oder stark belastet (Industrie, Leistungstransformatoren) |
| Erwartete Lebensdauer | Lang (20–30 Jahre, Amortisation hat Zeit zu laufen) | Kürzer, oder Investitionsbudget bevorzugt niedrigere Anschaffungskosten |
| Regelungsfaktor | Tätig in einem Markt mit Bewegung hin zu vorgeschriebenen amorphen Kernen | Keine absehbaren Mandatsrisiken |
| Lieferketten-Toleranz | Kann längere Lieferzeiträume und engere Lieferantenbasis verkraften | Benötigt Standardflexibilität bei Mindestbestellmenge/Lieferzeit |
| Effizienzanforderung | Benötigt die größtmögliche Reduzierung der Leerlaufverluste | Grade 1 GB 18613 NOES oder Hi-B GOES schließen bereits die meisten Lücken |
Um die Seite „hochleistungs-GOES gewinnt" dieser Tabelle in denselben Begriffen wie das oben ausgearbeitete Beispiel auszudrücken: Ein Leistungstransformator, der beispielsweise mit einem Auslastungsfaktor von etwa 60–70 % arbeitet, sieht eine viel kleinere prozentuale Verlustreduzierung durch amorphe Legierung als der oben gezeigte Bereich von 20–30 %, da der Kupferverlust – unbeeinflusst durch das Kernmaterial – bei dieser Auslastung den größten Teil des Gesamtverlusts ausmacht.
Wenn man dieselbe Kapitalrückzahlungsformel bei diesem Auslastungsgrad anwendet, amortisiert sich die Amorphprämie häufig überhaupt nicht innerhalb der Betriebsdauer des Transformators, weshalb die Amorphadoption sich nahezu ausschließlich auf den Verteilertransformator-Bereich konzentriert hat und nicht auf Leistungstransformatoren.
Vor dem Versand einer RFQ für Amorphkerne
- Fordern Sie Angebote auf TOC-Grundlage an, nicht nur den Stückpreis — erfragen Sie die Verlustfiguren bei Ihrem tatsächlich erwarteten Auslastungsgrad, nicht bei einem generischen Bezugspunkt von 20 % oder 30 %.
- Bestätigen Sie Lieferzeit und MOQ speziell für Amorphkerne; setzen Sie nicht voraus, dass diese mit Ihren Standard-GOES- oder CRNGO-Spulenbedingungen übereinstimmen.
- Holen Sie ein Angebot für Grad 1 nach GB 18613 CRNGO parallel zum Amorphangebot ein, falls Ihre Anwendung einen kleineren (nicht größeren) Effizienzvorteil tolerieren kann — es könnte die meiste Lücke bei einem Bruchteil der Prämie schließen.
- Überprüfen Sie, welchen Auslastungsgrad und welchen Stromtarif der Lieferant in einer Amortisationsfigur verwendet hat, die er Ihnen vorlegt — wie das oben ausgearbeitete Beispiel zeigt, verschieben beide Eingaben die Antwort um Jahre. Wir haben mehr als ein Angebot zurückschicken müssen, nachdem wir festgestellt haben, dass der angenommene Auslastungsgrad des Käufers um fast das Doppelte abwich.
Häufig gestellte Fragen
Sind Amorphtransformatoren tatsächlich teurer?
Ja. Veröffentlichte Einkaufsratgeber und Herstellerpreislisten zeigen durchgehend einen 20–30 % höheren Anschaffungspreis für Amorphkerne gegenüber vergleichbaren Siliziumstahl-Kernen, bedingt durch das spezialisierte Wickelfertigungsverfahren und den größeren Kernquerschnitt, den die niedrigere Sättigungsflußdichte der Amorphlegierung erfordert.
Wie lange dauert es, bis sich ein amorphe Transformator von selbst bezahlt?
Das hängt nahezu ausschließlich vom Betriebszyklus ab. Im obigen durchgerechneten Beispiel amortisiert sich der Aufpreis eines leicht belasteten (20 % Auslastungsfaktor), kontinuierlich betriebenen 500-kVA-Verteiltransformators in etwa 8 Jahren; dieselbe Einheit bei höherer 30 %-Belastung im Drehstromnetz kann 17 Jahre oder länger dauern — manchmal länger, als der Aufpreis für den Planungshorizont eines bestimmten Käufers sinnvoll ist.
Ist amorphes Stahl immer effizienter als Siliziumstahl?
Amorphe Legierung weist durchgehend niedrigere Leerlaufverluste (Kernverluste) auf als jede Siliziumstahl-Güteklasse, doch „insgesamt effizienter" hängt von der Belastung ab. Da die Kupferverluste mit der Belastung skalieren und amorphes Stahl die Kupferverluste nicht wesentlich verändert, ist der Gesamteffizienzgewinn eines Transformators mit amorphem Kern unter Volllast kleiner, als die Leerlaufverlustangaben allein vermuten lassen.
Kann nicht-orientierter Siliziumstahl ohne Materialwechsel nahe an die Effizienz von amorphem Stahl heranreichen?
In einigen Fällen ja. Chinas GB 18613-2020 Grad-1-Kategorie für nicht-orientierte Qualität — eine freiwillige Kategorie, die der IE5-Effizienzklasse ungefähr gleichzusetzen ist — schließt einen großen Teil der Lücke für Käufer, die nicht die volle Leerlaufverlustreduzierung benötigen, die amorphe Legierungen bieten, ohne die Fertigungs- und Lieferkettenänderungen eines gewickelten amorphen Kerns erforderlich zu machen.
Hat ein Wechsel zu amorphem Kern bei Leistungstransformatoren Sinn?
Nach unserer Erfahrung selten. Leistungstransformatoren laufen typischerweise bei höheren Auslastungsfaktoren als Verteiltransformatoren, bei denen Kupferverluste (Lastverluste) — die amorphes Stahl nicht reduziert — den größten Teil des Gesamtverlusts ausmachen. Die Amortisationsrechnung, die bei 20–30 % Auslastungsfaktor für amorphes Stahl spricht, ist normalerweise bereits bei typischen Auslastungsniveaus von Leistungstransformatoren nicht mehr rentabel.
Welchen Auslastungsfaktor sollte ich für meine eigene Amortisationsrechnung verwenden?
Verwenden Sie die tatsächliche durchschnittliche Belastung Ihres Transformators über einen repräsentativen Zeitraum, nicht seine Nennleistung. Ein Auslastungsfaktor ist die durchschnittliche Last geteilt durch die Nennleistung, typischerweise über ein Jahr gemessen; Laststudien von Versorgungsunternehmen oder SCADA-Protokolle einer bestehenden Anlage sind die zuverlässigste Quelle, und ein TOC-Angebot eines Lieferanten sollte diese Angabe abfragen, anstatt einen generischen Referenzpunkt von 20% oder 30% anzunehmen.
Ändern Section-232-Zölle, ob amorphe Kerne wirtschaftlich sind?
Für U.S.-amerikanische Käufer, die GOES oder Hi-B-Stahl importieren und den 25%-Zoll gemäß Section 232 zahlen, ja — dies kann den Vergleich von einem „20-30%-Aufschlag mit einer Amortisationsdauer" zu einem kleineren oder sogar negativen Anfangszuschlag gegenüber dem verzollten Siliziumstahl-Preis verschieben. Käufer, die im Inland produzierte GOES beziehen oder aus China außerhalb dieser Zollexposition beziehen, sollten weiterhin das Standard-20-30%-Aufschlags-Framework in diesem Artikel verwenden.
Fazit
Der 20-30%-Preisaufschlag auf amorphe Transformatorkerne ist real, und das gilt auch für die Einsparungen bei den Verlusten — aber keine dieser Zahlen bedeutet für sich allein etwas. Führen Sie die TOC-Rechnung anhand Ihres tatsächlich erwarteten Auslastungsfaktors durch, bevor Sie eine Entscheidung treffen, denn derselbe Kern, der sich bei einem leicht belasteten Verteiltransformator in weniger als einer Dekade amortisiert, kann sich bei einer stark belasteten Einheit doppelt so lange amortisieren oder sich überhaupt nicht rechnen.
Für U.S.-amerikanische Käufer, die derzeit Section-232-Zölle auf importierte GOES oder Hi-B-Stahl zahlen, überprüfen Sie auch den Vergleich der verzollten Preise im obigen Abschnitt — dies kann die Antwort ändern, bevor die TOC-Rechnung überhaupt eine Rolle spielt. Für Käufer, die aus China außerhalb dieser Zollexposition beziehen, fordern Sie ein Angebot für nichtorientiertes Stahlblech Grade 1 nach GB 18613 neben dem Angebot für amorphe Materialien an — es ist häufig die Option, die völlig aus dem Vergleich weggelassen wird.
Literaturverzeichnis
- U.S. Federal Register — Energy Conservation Standards for Distribution Transformers, Request for Information (2026-06-15)
- Metglas, Inc. — Verteiltransformator-Elektroband: Total-Owning-Cost-Methodik
- Metglas, Inc. — Inländische Alternative zu 25-%-Importzöllen auf Hi-B-Stahl nach Section 232
- U.S. Department of Energy — Implementing Guidance for Distribution Transformers (September 2023)


