
Siliziumstahlpreise im Jahr 2026 werden von entgegengesetzten Kräften beeinflusst: Die EV-Nachfrage schafft nachhaltiges Nachfragewachstum für CRNGO, während das EU-EcoDesign-Tier-2-Mandat die Gütezusammensetzung für CRGO neu definiert hat. Gleichzeitig ist die chinesische Produktionskapazität gestiegen, geopolitische Handelsströme verschieben sich, und die Energiekosten in Asien haben sich unterhalb der Höchststände von 2024 stabilisiert. Das Ergebnis ist ein Markt mit erheblicher Divergenz auf Güteebene — wo CRGO Hi-B angespannt ist und Prämien expandieren, während Standard-CRNGO weiterhin unter Überkapazitätsdruck leidet.
Wesentliche Schlüsselpunkte
- Hi-B-CRGO-Preise sind seit Q3 2024 um ungefähr 12–18% gestiegen, getrieben durch das EU-EcoDesign-Tier-2-A0-Mandat (gültig ab Juli 2025), das Hi-B-Güteklassen für alle neuen EU-Verteiltransformatoren vorschreibt.
- Standard-CRNGO-Preise bleiben 8–15% unterhalb ihres Höchststands von 2023, trotz EV-Nachfragewachstum, da chinesische Kapazitätserweiterungen das Nachfragewachstum 2025 um ungefähr 15–20% übersteigen.
- Ultradünn-CRNGO (0,10–0,20 mm) erzielt eine Prämie von 40–80% gegenüber Standard-0,35-mm-CRNGO und ist das am schnellsten wachsende Segment, mit Lieferzeitverlängerungen auf 8–16 Wochen von chinesischen Herstellern.
- China macht ungefähr 53% der globalen Elektrobandproduktion im Jahr 2026 aus, mit Baowu, WISCO und Shougang als dominierende CRGO-Hersteller und Dutzenden mittelständischer Werke, die den CRNGO-Markt bedienen.
- Langfristverträge (12–24 Monate) für Hi-B-CRGO werden von EU- und nahöstlichen Transformatorherstellern zunehmend bevorzugt, um die Versorgung vor weiterer Angespanntheit zu sichern.
Elektrobandpreisübersicht: Juni 2026
Die folgende Tabelle zeigt repräsentative Preisspannen für die wichtigsten Elektroband-Sorten, FOB chinesische Häfen, Juni 2026:
| Sorte | Typ | Dicke | Preisspanne (USD/Tonne FOB China) | Veränderung gegenüber Juni 2025 |
| B35G130 | CRGO Standard | 0,35 mm | $1.080–1.150 | +3 % |
| B30G120 | CRGO Standard | 0,30 mm | $1.150–1.230 | +5 % |
| B27G120 | CRGO Standard | 0,27 mm | $1.250–1.350 | +7 % |
| B30G110 | CRGO Hi-B | 0,30 mm | $1.380–1.480 | +14 % |
| B27G100 | CRGO Hi-B | 0,27 mm | $1.480–1.600 | +16 % |
| B23G090 | CRGO Hi-B | 0,23 mm | $1.680–1.820 | +18 % |
| 50W600 | CRNGO Standard | 0,50 mm | $780–860 | −5 % |
| 35W300 | CRNGO Standard | 0,35 mm | $920–1.020 | −3 % |
| EV Grade (0,20 mm) | CRNGO ultradünn | 0,20 mm | $1.450–1.700 | +8 % |
| EV Grade (0,10 mm) | CRNGO ultradünn | 0,10 mm | $2.800–3.400 | +12 % |
Die Preise sind Richtwerte, keine verbindlichen Angebote. Die tatsächliche Preisgestaltung hängt von Bestellmenge, Spezifikationen, Zahlungsbedingungen und Lieferhafen ab. Kontaktieren Sie Zhongxin Steel für aktuelle Preise: cn-electricalsteel.com/contact-us.
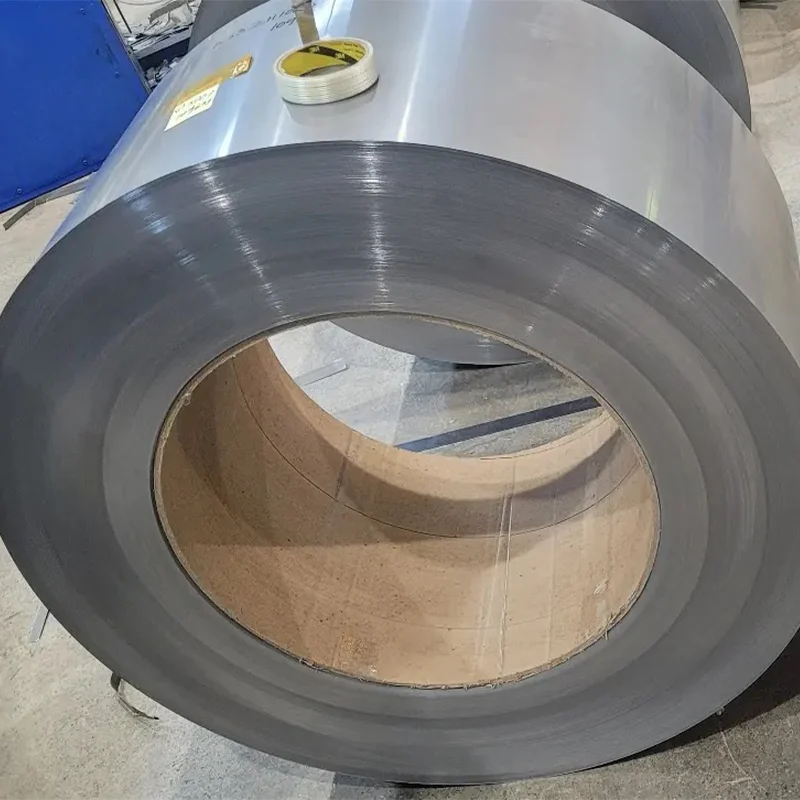
CRGO-Preistreiber: EU-Regulierung + Netzausbau
Auswirkung der EU-Ökodesign-Stufe 2
Die größte strukturelle Veränderung des CRGO-Marktes in den Jahren 2025–2026 war die EU-Ökodesign-Verordnung Stufe 2 (Juli 2025), die die Mindesteffizienklasse für Verteiltransformatoren von A auf A0 erhöhte. Dies bedeutet, dass alle Verteiltransformatoren ≥ 25 kVA, die ab Juli 2025 in der EU verkauft werden, Hi-B CRGO für ihre Kerne verwenden müssen.
Die Nachfrageverschiebung ist erheblich:
- Vor Stufe 2: ungefähr 40 % der EU-Verteiltransformatorkerne verwendeten Standard-CRGO, 60 % Hi-B
- Nach Stufe 2: sich dem Bereich von 90–95 % Hi-B CRGO-Anforderung für den EU-Verteiltransformatormarkt nähernd
Diese Nachfragekonzentration auf Hi-B-Sorten — B30G110, B27G100, B23G090 — hat das Angebot verknappt und Hi-B-Premien gegenüber Standard-CRGO seit Q4 2024 um ungefähr 8–12 Prozentpunkte erhöht.
Globale Netzinvestitionen
Die globalen Investitionen in die Stromversorgungsinfrastruktur erreichten 2024 einen Wert von 400 Milliarden US-Dollar (IEA-Schätzung), wobei Transformator-Capex ungefähr 15–20 % der Netzinvestitionen ausmachte. Der Anstieg der Integrationfähigkeit erneuerbarer Energien — insbesondere Solar- und Windkraft, die eine Ausweitung der Übertragungskapazität und Upgrades des Verteilnetzes erfordern — hat eine anhaltende Transformatornachfrage unabhängig von Zyklen der Industrietätigkeit geschaffen.
Dies unterstützt die CRGO-Nachfrage allgemein, aber das Hi-B-Segment verzeichnet die stärkste Nachfrage seit der Produktion, da die Kapazität für Hi-B-Produktion weltweit auf eine kleine Anzahl von Hütten konzentriert ist (Baowu, Nippon Steel, POSCO, Thyssenkrupp).
CRNGO-Preistreiber: EV-Nachfrageschub vs. Überkapazität
CRNGO-Preise zeigen 2026 ein Paradoxon: Die Endverbrauchernachfrage von Elektromotoren für Elektrofahrzeuge war noch nie stärker, doch die Preise bleiben unter dem Niveau von 2023. Die Erklärung liegt in der Kapazitätserweiterung:
- Die chinesische CRNGO-Produktionskapazität ist zwischen 2022 und 2025 um etwa 3,2 Millionen Tonnen/Jahr gestiegen, angetrieben durch staatliche Unterstützung für die Lieferkette von Elektrofahrzeugen.
- Die durch Elektrofahrzeuge getriebene Nachfrage wächst zwar schnell (+18 % CAGR), hat aber diese Kapazitätserweiterung nicht vollständig absorbiert.
- Ergebnis: Standard-CRNGO (0,35–0,50 mm Grade) ist trotz ausgezeichneten Nachfragewachstums mit schwachen Preisen konfrontiert.
Die Ausnahme ist ultradünnes CRNGO (0,10–0,20 mm). Die Produktion von ultradünnem Material erfordert spezialisierte Walzausrüstung und Prozesskontrolle, die nur wenige Werke erreichen können. Das ultradünne Segment bleibt angebotsengpässe, mit Lieferzeitvon 8–16 Wochen von chinesischen Herstellern und Preisen, die 40–80 % über der Standardstärke liegen.
Der Marktkonzens (Wood Mackenzie, 2026) ist, dass die CRNGO-Überkapazität im Standard-Bereich bis 2027–2028 durch das anhaltende Wachstum der Elektrofahrzeugnachfrage aufgelöst wird, woraufhin die CRNGO-Preise sich den Spitzenwerten von 2023 annähern dürften.
Regionale Preisunterschiede
Elektroband-Preise variieren aufgrund von Logistikkosten, Handelspolitik und lokaler Nachfragedynamik erheblich je nach Bestimmungsmarkt:
| Bestimmungsmarkt | CRGO Hi-B Aufschlag gegenüber FOB China | Einfuhrzoll | Wesentlicher Handelspolitischer Faktor |
|---|---|---|---|
| Europäische Union | +$180–240/t (CIF) | 0 % (Standard) oder 5,4–9,6 % (Antidumping, einige Ursprünge) | EU-Antidumping-Maßnahmen gegen chinesisches CRGO in Kraft |
| Vereinigte Staaten | +$120–160/t (CIF) | Section-301-Zölle: 7,5–25 % auf chinesischen Stahl | Zoll schafft erhebliche Prämie für US-Käufer |
| Nahost (VAE) | +$80–100/t (CIF) | 5 % Importzoll | Wachsende Infrastrukturnachfrage treibt Importe an |
| Indien | +$90–120/t (CIF) | BCD 15–18 % | Inländische Produktion wächst; auf Importe von Hi-B angewiesen |
| Südostasien | +$60–80/t (CIF) | Variiert (0–12 %) | Starke Transformatorenfertigung in Vietnam, Thailand |
Die EU-Antidumpingmaßnahmen gegen CRGO aus China (seit 2020 gültig, überprüft und verlängert) addieren $40–80/t zu den effektiven Anlandungskosten für chinesisches CRGO in der EU. Dies schafft einen erheblichen Wettbewerbsvorteil für japanische und koreanische CRGO-Hersteller auf dem EU-Markt, wobei Nippon Steel und POSCO stärkere Preise in Europa erzielen.
Preishistorie: 2022–2026 Kontext
| Jahr | CRGO Hi-B (USD/t, Durchschnitt) | CRNGO Standard (USD/t, Durchschnitt) | Marktereignis |
|---|---|---|---|
| 2022 | $1.750–2.100 | $1.050–1.350 | Lieferkettenunterbrechung nach COVID; Energiekrise |
| 2023 | $1.380–1.580 | $1.000–1.200 | Normalisierung; chinesische Kapazitätssteigerung |
| 2024 | $1.200–1.400 | $880–1.050 | Überkapazitätsdruck; EV-Nachfrage absorbiert Teil davon |
| 2025 | $1.320–1.520 | $850–980 | EU-Tier-2-Effekt beginnt; Hi-B wird knapper |
| 2026 (H1) | $1.480–1.820 | $780–1.020 | Hi-B-Prämie verbreitert sich; ultradünn steigt stark an |
Der Preisanstieg 2022–2023 wurde durch Lieferkettenunterbrechungen nach COVID-19 und Auswirkungen der europäischen Energiekrise auf die Stahlproduktion getrieben. Die anschließende Korrektur fiel steiler aus als von den meisten Marktteilnehmern erwartet, was herausfordernde Bedingungen für Produzenten schuf. Die aktuelle Erholung (2025–2026) wird strukturell durch regulatorische Faktoren (EU Tier 2) und Elektrofahrzeugnachfrage gestützt, was sie haltbarer macht als den Preisanstieg von 2022.
Handelsflussverschiebungen und Zolleffekte
Die Handelslandschaft für Elektroband hat sich seit 2020 erheblich verschoben:
China → Europa: Durch Antidumpingmaßnahmen verringert. Chinesisches CRGO unterliegt in der EU Antidumpingzöllen von 40,5–53,8 % (bestimmte Ursprünge/Hersteller). Einige chinesische Hersteller mit zertifiziertem Ursprung aus Ländern ohne Antidumpingmaßnahmen behalten Marktzugang.
Japan/Südkorea → Europa: Nippon Steel (NSC), JFE und POSCO haben ihren EU-Marktanteil erweitert, da chinesische Lieferungen durch Zölle begrenzt sind. Premium-Positionierung mit 15–25 % über chinesischen Preisen.
China → Naher Osten/Indien: Wächst schnell. Transformatorenhersteller im Nahen Osten (VAE, Saudi-Arabien, Türkei) beziehen CRGO zunehmend von chinesischen Walzwerken zu Wettbewerbspreisen. Indien bleibt der weltweit größte Importeur von chinesischem Elektroband.
China → USA: Stark begrenzt durch Section 301-Zölle (25 % effektiver Satz auf die meisten chinesischen Stahlprodukte). US-Käufer beziehen hauptsächlich von inländischen Produzenten (AK Steel/Cleveland-Cliffs), Japan und gelegentlich über Drittländer.
Beschaffungsstrategie für 2026–2027
Basierend auf der aktuellen Marktstruktur finden Sie hier die wichtigsten Beschaffungsempfehlungen:
Für Hi-B CRGO-Käufer (EU, A0+-Transformatoren):
- Schließen Sie jetzt Terminkontrakte für 12–24 Monate ab. Das Hi-B-Angebot ist strukturell angespannt und wird voraussichtlich bis 2027 angespannt bleiben, da die Kapazitätserweiterung Zeit benötigt.
- Evaluieren Sie die parallele Beschaffung zwischen chinesischen und nicht-chinesischen Ursprüngen, um das Antidumping-Risiko und Zollkosten zu steuern.
- Fordern Sie vierteljährliche Preisüberprüfungsklauseln an, die an veröffentlichte Indizes gebunden sind (z. B. CRU CRGO-Index), anstatt Festpreise für Kontrakte länger als 6 Monate.
Für Standard-CRNGO-Käufer:
- Der Spotmarkt bleibt günstig. Überkapazität drückt die Preise weiterhin.
- Nutzen Sie die aktuellen Preise, um Sicherheitsbestände für 2027 aufzubauen (wenn sich der Markt voraussichtlich anspannt).
- Behandeln Sie ultradünnes CRNGO (0,10–0,20 mm) als Spezialsorte — qualifizieren Sie mindestens zwei Lieferanten und halten Sie längere Sicherheitsbestände vor, da die Lieferzeitspannen 8–16 Wochen betragen.
Für alle Käufer:
- Überwachen Sie die Rohstoffinputs für die Stahlherstellung (Eisenerz, Ferrosilizium, Energie) separat von den Fertigstahlpreisen – sie zeigen eine Vorlaufkorrelation von etwa 6–8 Wochen mit den Elektrobandpreisen.
- Bauen Sie Lieferantenbeziehungen auf, bevor sich der Markt anspannt; kapazitätsbeschränkte Lieferanten priorisieren während Engpässen langfristige Kunden.
Häufig gestellte Fragen
Warum steigen Hi-B CRGO-Preise schneller als Standard-CRGO?
Hi-B CRGO erfordert einen zusätzlichen Hochtemperaturglühprozess (Sekundärkristallisation), den die Standardqualität nicht benötigt, weshalb die Hi-B-Produktionskapazität nicht schnell ausgebaut werden kann. Das EU-EcoDesign-Tier-2-Mandat hat ein großes Nachfragevolumen von Standard- zu Hi-B-Qualitäten umgelenkt und verschärft damit eine bereits angespannte Angebotsbasis.
Wie vergleichen sich chinesische Elektrobandpreise mit japanischen und koreanischen Wettbewerbern?
Bei vergleichbaren IEC-Qualitäten ist Elektroband aus China typischerweise 15–30 % unter den Preisen von Herstellern aus Japan (Nippon Steel, JFE) und Korea (POSCO) FOB bewertet. Die Preisspanne verengt sich, wenn EU-Antidumpingzölle angewendet werden. Chinesische Hütten konkurrieren hauptsächlich über den Preis auf Märkten ohne bedeutende Handelshemmnisse (Naher Osten, Indien, Südostasien).
Werden Elektrobandpreise bis Ende 2026 voraussichtlich steigen oder fallen?
Marktkonsens für H2 2026: Hi-B-CRGO-Preise sollen fest bleiben oder leicht anziehen (0–8 %), da die EU-Tier-2-Nachfrage weiterhin das Angebot aufzehrt. Standard-CRNGO-Preise sollen flach bis leicht negativ (0–5 % Rückgang) bleiben aufgrund der chinesischen Überkapazität. Ultradünn CRNGO soll anziehen oder steigen (5–12 %), da die EV-Adoption weiterhin wächst.
Wie hoch ist die Mindestbestellmenge für Elektroband von chinesischen Lieferanten?
Mindestbestellmengen variieren je nach Lieferant und Qualität. Große Hütten (Baowu, WISCO) verlangen typischerweise 50–100-Tonnen-Minima pro Qualität pro Sendung. Mittelständische Hütten wie Zhongxin Steel können üblicherweise kleinere Probemuster (5–10 Tonnen) zur Qualifikation aufnehmen, wobei Standardhandelsordern bei 20–30 Tonnen beginnen.
Referenzen
- CRU Group (2026). CRGO Market Intelligence Report Q2 2026. London: CRU.
- Wood Mackenzie (2026). EV Materials Outlook: Electrical Steel 2026–2030. Edinburgh: Wood Mackenzie.
- International Energy Agency (2024). World Energy Investment 2024. Paris: IEA. https://www.iea.org/reports/world-energy-investment-2024
- BusinessAnalytiq (2026). Silicon Steel Price Index and Market Commentary. https://businessanalytiq.com/procurementanalytics/index/silicon-steel-price/
- European Commission (2020, extended 2024). Council Regulation (EC) on anti-dumping measures on imports of certain cold-rolled flat steel products originating in China. Official Journal of the EU.

