
Silisyumlu çelik fiyatları 2026'da zıt yönlerde çekilmektedir: EV talebi, CRNGO için sürdürülen talep artışı yaratıyor; aynı zamanda AB EcoDesign Tier 2 mandatı, CRGO için derece karışımını yeniden yazmıştır. Çin üretim kapasitesi önemli ölçüde artmış, jeopolitik ticaret akışları değişmekte ve Asya'daki enerji maliyetleri 2024 zirvelerinin altında istikrar bulmuştur. Sonuç olarak, CRGO Hi-B sıkı ve primyumlar genişlerken, standart CRNGO sürekli olarak aşırı kapasite baskısı ile karşı karşıya olduğu anlamlı derece seviyesi farklılığı olan bir pazardır.
Temel Önemli Noktalar
- Hi-B CRGO fiyatları Q3 2024'ten itibaren yaklaşık %12–18 yükselmiştir ve bu yükseliş AB EcoDesign Tier 2 A0 mandatı (Temmuz 2025'ten itibaren geçerli) tarafından tetiklenmiştir; bu mandat, tüm yeni AB dağıtım transformatörleri için Hi-B derecelerini gerektirmektedir.
- Standart CRNGO fiyatları EV talep artışına rağmen 2023 zirvesinin %8–15 altında kalmış, bunun sebebi Çin kapasite eklemelerinin 2025 yılında talep artışını yaklaşık %15–20 oranında aşmasıdır.
- Ultra ince CRNGO (0,10–0,20 mm) standart 0,35 mm CRNGO üzerinde %40–80 primyum komuta etmekte ve Çin üreticilerinden 8–16 hafta uzayan teslim süresi ile en hızlı büyüyen segmenttir.
- Çin 2026'da küresel elektrik çeliği üretiminin yaklaşık %53'ünü oluşturmakta, Baowu, WISCO ve Shougang baskın CRGO üreticileridir ve CRNGO pazarına hizmet eden onlarca orta ölçekli değirmen bulunmaktadır.
- Hi-B CRGO için uzun süreli sözleşmeler (12–24 ay), daha sonraki sıkılaşmadan önce tedarik güvenliğini sağlamak amacıyla AB ve Orta Doğu dağıtım transformatörü üreticileri tarafından giderek tercih edilmektedir.
Elektrik Çeliği Fiyat Özeti: Haziran 2026
Aşağıdaki tablo, başlıca elektrik çeliği derecelerinin temsili fiyat aralıklarını, Çin'in ana limanlarından FOB, Haziran 2026 tarihine göre sunmaktadır:| Derece | Tür | Kalınlık | Fiyat Aralığı (USD/ton FOB Çin) | Haziran 2025'e Kıyasla Değişim |
| B35G130 | CRGO Standart | 0,35 mm | $1.080–1.150 | +%3 |
| B30G120 | CRGO Standart | 0,30 mm | $1.150–1.230 | +%5 |
| B27G120 | CRGO Standart | 0,27 mm | $1.250–1.350 | +%7 |
| B30G110 | CRGO Hi-B | 0,30 mm | $1.380–1.480 | +%14 |
| B27G100 | CRGO Hi-B | 0,27 mm | $1.480–1.600 | +%16 |
| B23G090 | CRGO Hi-B | 0,23 mm | $1.680–1.820 | +%18 |
| 50W600 | CRNGO Standart | 0,50 mm | $780–860 | −%5 |
| 35W300 | CRNGO Standart | 0,35 mm | $920–1.020 | −%3 |
| EV Derecesi (0,20 mm) | CRNGO Ultra ince | 0,20 mm | $1.450–1.700 | +%8 |
| EV Derecesi (0,10 mm) | CRNGO Ultra ince | 0,10 mm | $2.800–3.400 | +%12 |
Fiyatlar gösterge niteliğinde pazar aralığıdır, resmi fiyat teklifleri değildir. Gerçek fiyatlandırma, sipariş miktarı, spesifikasyon detayları, ödeme koşulları ve teslimat limanına bağlıdır. Güncel fiyatlandırma için Zhongxin Steel ile iletişime geçiniz: cn-electricalsteel.com/contact-us.
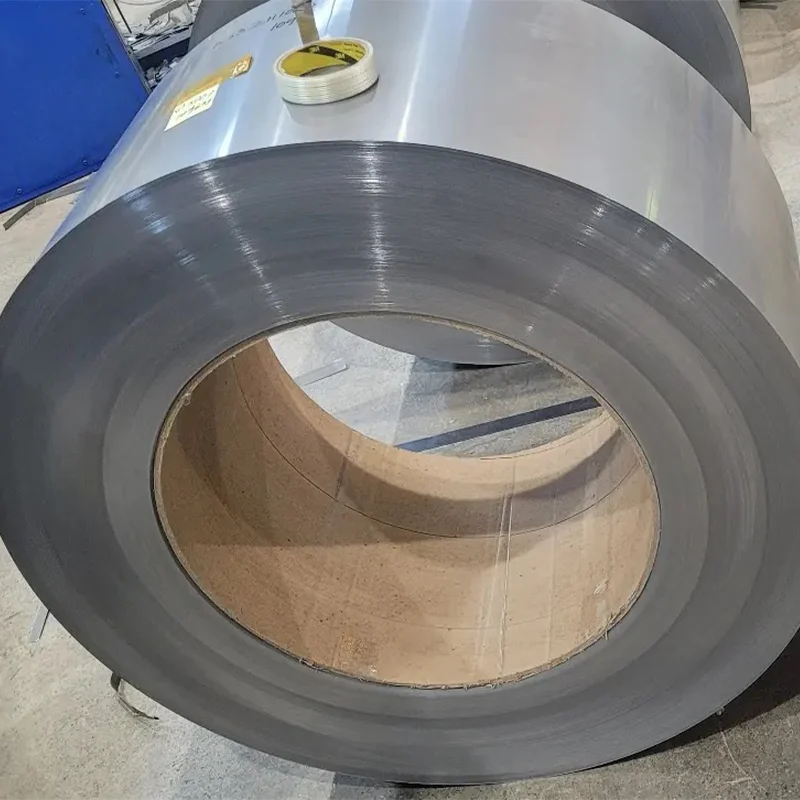
CRGO Fiyat Belirleyenleri: AB Yönetmeliği + Şebeke Genişlemesi
AB EcoDesign Seviye 2 Etkisi
2025–2026 döneminde CRGO pazarındaki en büyük yapısal değişiklik, dağıtım transformatörlerinin minimum verimlilik sınıfını A'dan A0'a yükselten AB EcoDesign Seviye 2 yönetmeliği (Temmuz 2025) olmuştur. Bu, Temmuz 2025'ten itibaren AB'de satılan ≥ 25 kVA tüm dağıtım transformatörlerinin trafo çekirdekleri için Hi-B CRGO kullanması gerektiği anlamına gelir.
Talep kayması önemlidir:
- Seviye 2 Öncesi: AB dağıtım transformatörü çekirdeklerinin yaklaşık %40'ı standart derece CRGO, %60'ı Hi-B kullanmıştır
- Seviye 2 Sonrası: AB dağıtım transformatörü pazarında %90–95'e yaklaşan Hi-B CRGO gereksinimi
Bu talep yoğunlaşması Hi-B dereceleri — B30G110, B27G100, B23G090 — arzı sıkılaştırmış ve Hi-B primlerini standart derece göre Q4 2024'ten bu yana yaklaşık %8–12 puan artırmıştır.
Küresel Şebeke Yatırımı
Küresel elektrik şebekesi yatırımı 2024'te 400 milyar dolara ulaşmıştır (IEA tahmini); transformatör sermaye harcaması şebeke yatırımının yaklaşık %15–20'sini temsil etmektedir. Yenilenebilir enerji entegrasyonunun artışı — özellikle iletim kapasitesi genişlemesi ve dağıtım ağı yükseltmeleri gerektiren güneş ve rüzgar — sanayi faaliyet döngülerinden bağımsız olarak sürdürülen transformatör talebini oluşturmuştur.
Bu, CRGO talebini geniş ölçüde desteklemektedir; ancak Hi-B segmenti, Hi-B üretim kapasitesi küresel olarak az sayıda fabrikada (Baowu, Nippon Steel, POSCO, Thyssenkrupp) yoğunlaştığından bu yana en güçlü talebi görmektedir.
CRNGO Fiyat Itici Faktörleri: EV Talep Dalgası ile Aşırı Kapasite
2026'de CRNGO fiyatlandırması bir paradoks sunmaktadır: EV motorlarından kaynaklanan son kullanıcı talebinin gücü hiç olmadığı kadar kuvvetli olmasına rağmen, fiyatlar 2023 seviyelerinin altında kalmaktadır. Açıklama kapasite genişlemesidir:
- Çin CRNGO üretim kapasitesi 2022 ile 2025 yılları arasında yaklaşık 3,2 milyon ton/yıl oranında genişlemiş olup, bu durum hükümetin EV tedarik zinciri için sağladığı destekten kaynaklanmaktadır.
- EV tarafından yönlendirilen talep, hızlı bir şekilde büyüse de (+%18 CAGR), bu kapasite ilavesini tamamen karşılamamıştır.
- Sonuç: standart CRNGO (0,35–0,50 mm kaliteleri) mükemmel talep büyümesine rağmen zayıf fiyatlandırmayla karşı karşıyadır.
İstisna ultra ince CRNGO (0,10–0,20 mm) ürünüdür. Ultra ince üretim, çok az sayıda fabrikada başarılabilecek olan özel haddeleme ekipmanı ve proses kontrolü gerektirmektedir. Ultra ince segment tedarik açısından kısıtlı kalmakta olup, Çin üreticilerinden 8–16 haftalık teslim süreleri ve fiyatlar standart kalınlığın 40–80% üzerinde seyretmektedir.
Pazar konsensüsü (Wood Mackenzie, 2026) standart CRNGO fazla kapasitesinin 2027–2028 yıllarında çözümleneceği yönündedir; çünkü EV talebinin büyümesine devam edeceği ve bu noktada CRNGO fiyatlarının 2023 zirvelerine doğru toparlanması beklenmektedir.
Bölgesel Fiyat Farklılıkları
Elektrik çeliği fiyatları lojistik maliyetleri, ticaret politikası ve yerel talep dinamikleri nedeniyle varış yerine göre önemli ölçüde değişmektedir:
| Hedef Pazar | CRGO Hi-B Primi vs. FOB Çin | İthalatça Vergi | Temel Ticaret Politikası Faktörü |
|---|---|---|---|
| Avrupa Birliği | +180–240$/t (CIF) | %0 (standart) veya %5,4–9,6 (anti-damping, bazı kaynaklar) | Çin CRGO'suna karşı yürürlükte olan AB anti-damping önlemleri |
| Amerika Birleşik Devletleri | +120–160 $/t (CIF) | Bölüm 301 tarifeleri: Çin çeliğine %7,5–25 | Tarife ABD alıcıları için önemli bir prim yaratıyor |
| Orta Doğu (BAE) | +80–100 $/t (CIF) | %5 ithalatı vergilendirmesi | Artan altyapı talebine bağlı olarak ithalat artıyor |
| Hindistan | +90–120 $/t (CIF) | BCD %15–18 | Yerli üretim artıyor; Hi-B için ithalata bağımlı |
| Güneydoğu Asya | +60–80 $/t (CIF) | Değişken (%0–12) | Vietnam, Tayland'da güçlü transformatör üretim tabanı |
AB'nin Çin'den kaynaklanan CRGO'ya yönelik anti-damping tedbirleri (2020'den bu yana yürürlükte, gözden geçirilmiş ve uzatılmış) Çin menşeli CRGO'nun AB'de etkin varış maliyetine 40–80 $/t eklemektedir. Bu, Japon ve Kore CRGO üreticilerine AB pazarında önemli bir rekabet avantajı sağlayarak Nippon Steel ve POSCO'nun Avrupa'da daha güçlü fiyatlandırma gücü elde etmesine neden olmaktadır.
Fiyat Geçmişi: 2022–2026 Bağlamı
| Yıl | CRGO Hi-B ($/t, ort.) | CRNGO Standart ($/t, ort.) | Pazar Olayı |
|---|---|---|---|
| 2022 | 1.750–2.100 $ | 1.050–1.350 $ | COVID sonrası arz aksaması; enerji krizi |
| 2023 | 1.380–1.580 $ | 1.000–1.200 $ | Normalleşme; Çin kapasitesi artışı |
| 2024 | 1.200–1.400 $ | 880–1.050 $ | Aşırı kapasite baskısı; EV talebi kısmen emiliyor |
| 2025 | 1.320–1.520 $ | 850–980 $ | AB Tier 2 etkisi başlıyor; Hi-B daralıyor |
| 2026 (H1) | 1.480–1.820 $ | 780–1.020 $ | Hi-B primi genişliyor; ultra ince hızla artıyor |
2026–2027 Tedarik Stratejisi
Mevcut pazar yapısına dayanarak, aşağıdakiler temel tedarik önerileridir:
Hi-B CRGO alıcıları için (AB, A0+ transformatörler):
- Şimdi 12–24 aylık vadeli sözleşmeleri kilitleyiniz. Hi-B arzı yapısal olarak sıkıdır ve kapasite genişleme zamanı alacağı için 2027'ye kadar bu şekilde kalması beklenmektedir.
- Anti-damping riski ve gümrük maliyetlerini yönetmek için Çin ve Çin dışı kaynaklar arasında ikili tedarik değerlendiriniz.
- 6 aydan uzun sözleşmeler için sabit fiyatlar yerine yayınlanmış endekslere bağlı (örneğin CRU CRGO endeksi) üç aylık fiyat gözden geçirme hükümleri talep ediniz.
Standart CRNGO alıcıları için:
- Spot pazar avantajlıdır. Aşırı kapasite fiyatları baskı altında tutmaya devam etmektedir.
- 2027'de pazar sıkışması beklenmesi durumunda güvenlik stoku oluşturmak için mevcut fiyatlandırmadan yararlanınız.
- Ultra ince CRNGO için (0,10–0,20 mm), uzmanlaşmış bir derece olarak muamele yapınız — en az iki tedarikçiye sahip olunuz ve 8–16 haftalık teslim süresi göz önüne alınarak daha uzun güvenlik stoku muhafaza ediniz.
Tüm alıcılar için:
- Çelik üretim hammadde girdilerini (demir cevheri, ferro-silisyum, enerji) bitmiş çelik fiyatlarından ayrı olarak takip ediniz — elektrik çeliği fiyatlandırması ile ~6–8 haftalık lider korelasyon göstermişlerdir.
- Pazar sıkışmadan önce tedarikçi ilişkileri kurunuz; kapasite sınırlı tedarikçiler sıkı dönemlerde uzun vadeli müşterileri öncelik verirler.
SSS
Hi-B CRGO fiyatları neden standart CRGO fiyatlarından daha hızlı yükseliyor?
Hi-B CRGO, standart kaliteden farklı olarak ek bir yüksek sıcaklık tavlama işlemi (ikincil kristallenmesi) gerektirir; bu nedenle Hi-B üretim kapasitesi hızlı bir şekilde artırılamaz. AB EcoDesign Tier 2 yönetmeliği, standart kalitenin Hi-B kalitenin lehine kaymasına neden olmuş ve zaten sıkı olan arz tabanını daha da gerginleştirmiştir.
Çin elektrik çeliği fiyatları Japonya ve Kore rakiplerine kıyasla nasıldır?
Karşılaştırılabilir IEC kaliteleri için Çin elektrik çeliği, tipik olarak Japonya (Nippon Steel, JFE) ve Kore (POSCO) muadillerine kıyasla FOB bazında %15–30 daha düşük fiyatlandırılır. Fiyat farkı, AB anti-dumping vergileri uygulandığında daralmaktadır. Çin tesisleri, önemli ticaret engelleri olmayan pazarlarda (Orta Doğu, Hindistan, Güneydoğu Asya) öncelikle fiyat temelinde rekabet etmektedir.
Elektrik çeliği fiyatlarının 2026 sonuna kadar artması veya düşmesi bekleniyor mu?
2026 H2 için pazar fikri birliği: Hi-B CRGO fiyatlarının, AB Tier 2 talebinin arzı absorbe etmeye devam etmesiyle birlikte sabit kalması veya hafif artış göstermesi (%0–8) beklenmektedir. Standart CRNGO fiyatları, Çin aşırı kapasite nedeniyle sabit veya hafif negatif (%0–5 düşüş) kalması beklenmektedir. Ultra ince CRNGO, elektrik araçları benimsenmesi devam ettikçe sağlamlaşması veya artması (%5–12) beklenmektedir.
Çin tedarikçilerinden elektrik çeliğinin minimum sipariş miktarı nedir?
Minimum sipariş miktarı tedarikçi ve kaliteye göre değişir. Büyük tesisler (Baowu, WISCO) tipik olarak sevkiyat başına kalite başına 50–100 tonne minimumları gerektirir. Zhongxin Steel gibi orta ölçekli tesisler, genellikle kalite yeterlilik için daha küçük deneme siparişlerine (5–10 tonne) uyum sağlayabilir; standart ticari siparişler 20–30 tonneden başlamaktadır.
Kaynaklar
- CRU Group (2026). CRGO Pazar İstihbarat Raporu Q2 2026. Londra: CRU.
- Wood Mackenzie (2026). EV Malzemeleri Görünümü: Elektrik Çeliği 2026–2030. Edinburgh: Wood Mackenzie.
- International Energy Agency (2024). Dünya Enerji Yatırımı 2024. Paris: IEA. https://www.iea.org/reports/world-energy-investment-2024
- BusinessAnalytiq (2026). Silisyumlu Çelik Fiyat Endeksi ve Pazar Açıklaması. https://businessanalytiq.com/procurementanalytics/index/silicon-steel-price/
- European Commission (2020, uzatılmış 2024). Çin'den kaynaklanan belirli soğuk haddelenmiş düz çelik ürünlerin ithalatına karşı anti-damping önlemlerine ilişkin Konsey Tüzüğü (EC). AB Resmi Gazetesi.


