
Ceny stali krzemowej w 2026 roku podlegają przeciwstawnym trendom: popyt z sektora pojazdów elektrycznych generuje trwały wzrost popytu na blachy elektrotechniczną o ziarnie niezorientowanym, podczas gdy mandat Unii Europejskiej EcoDesign Tier 2 zmienił strukturę gatunków blachy elektrotechnicznej o ziarnie zorientowanym. Jednocześnie zdolności produkcyjne Chin wzrosły, przepływy handlu geopolitycznego się przesuwają, a koszty energii w Azji ustabilizowały się poniżej szczytów z 2024 roku. Rezultatem jest rynek o znaczącym zróżnicowaniu na poziomie gatunków — gdzie blacha elektrotechniczna o ziarnie zorientowanym Hi-B jest ograniczona, a premie się rozszerzają, natomiast standardowa blacha elektrotechniczna o ziarnie niezorientowanym nadal napotyka presję nadprodukcji.
Główne punkty
- Ceny blachy elektrotechnicznej o ziarnie zorientowanym Hi-B wzrosły o około 12–18% od Q3 2024 roku, napędzane mandatem Unii Europejskiej EcoDesign Tier 2 A0 (obowiązujący od lipca 2025 roku), wymagającym gatunków Hi-B dla wszystkich nowych transformatorów rozdzielczych w UE.
- Ceny standardowej blachy elektrotechnicznej o ziarnie niezorientowanym pozostają 8–15% poniżej szczytu z 2023 roku pomimo wzrostu popytu z sektora pojazdów elektrycznych, ze względu na przyrost zdolności produkcyjnych w Chinach przekraczający wzrost popytu o około 15–20% w 2025 roku.
- Ultracienka blacha elektrotechniczna o ziarnie niezorientowanym (0,10–0,20 mm) uzyskuje premię 40–80% powyżej standardowej blachy elektrotechnicznej o ziarnie niezorientowanym o grubości 0,35 mm i jest segmentem o największym wzroście, z czasem realizacji wydłużającym się do 8–16 tygodni od producentów chińskich.
- Chiny stanowią około 53% globalnej produkcji blachy elektrotechnicznej w 2026 roku, z Baowu, WISCO i Shougang będącymi dominującymi producentami blachy elektrotechnicznej o ziarnie zorientowanym oraz dziesiątkami fabryk średniej wielkości obsługujących rynek blachy elektrotechnicznej o ziarnie niezorientowanym.
- Umowy długoterminowe (12–24 miesiące) na blachy elektrotechniczną o ziarnie zorientowanym Hi-B są coraz bardziej preferowane przez producentów transformatorów w UE i na Bliskim Wschodzie w celu zabezpieczenia dostaw przed dalszym zaostrzeniem się warunków.
Przegląd cen blachy elektrotechnicznej: czerwiec 2026
Poniższa tabela zawiera reprezentatywne zakresy cen dla głównych gatunków blachy elektrotechnicznej, FOB główne porty chińskie, czerwiec 2026:
| Gatunek | Typ | Grubość | Zakres ceny (USD/tona FOB Chiny) | Zmiana vs. czerwiec 2025 |
| B35G130 | CRGO Standard | 0,35 mm | $1 080–1 150 | +3% |
| B30G120 | CRGO Standard | 0,30 mm | $1 150–1 230 | +5% |
| B27G120 | CRGO Standard | 0,27 mm | $1 250–1 350 | +7% |
| B30G110 | CRGO Hi-B | 0,30 mm | $1 380–1 480 | +14% |
| B27G100 | CRGO Hi-B | 0,27 mm | $1 480–1 600 | +16% |
| B23G090 | CRGO Hi-B | 0,23 mm | $1 680–1 820 | +18% |
| 50W600 | CRNGO Standard | 0,50 mm | $780–860 | −5% |
| 35W300 | CRNGO Standard | 0,35 mm | $920–1 020 | −3% |
| EV Grade (0,20 mm) | CRNGO Ultracienki | 0,20 mm | $1 450–1 700 | +8% |
| EV Grade (0,10 mm) | CRNGO Ultracienki | 0,10 mm | $2 800–3 400 | +12% |
Ceny stanowią wskaźnik zakresu rynkowego, a nie oferty oficjalne. Rzeczywiste ceny zależą od wielkości zamówienia, szczegółów specyfikacji, warunków płatności i portu dostawy. Skontaktuj się z Zhongxin Steel w sprawie aktualnych cen: cn-electricalsteel.com/contact-us.
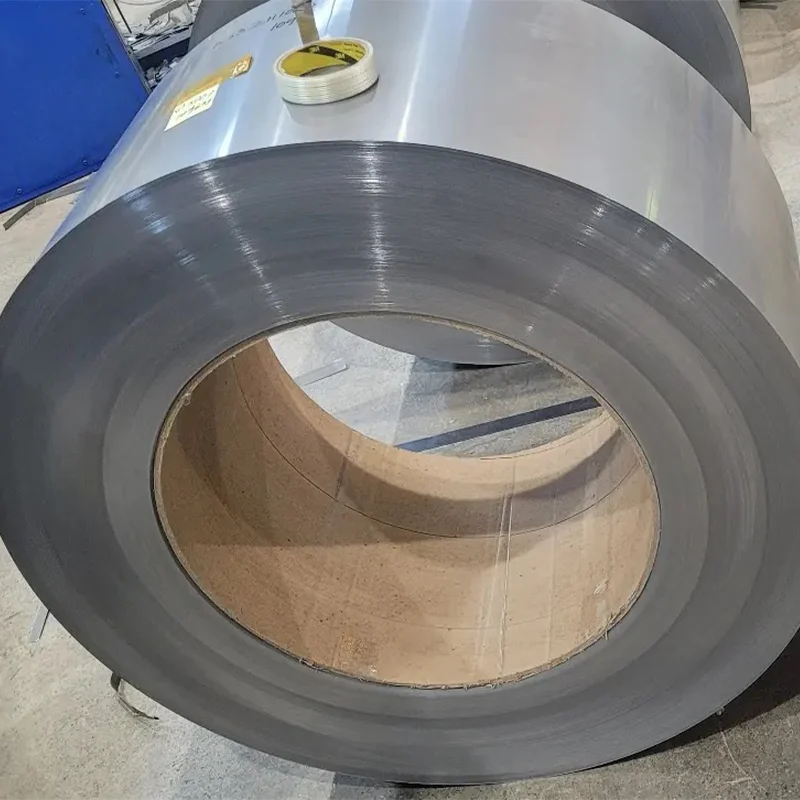
Czynniki wpływające na ceny CRGO: regulacje UE i ekspansja sieci elektroenergetycznej
Wpływ regulacji EcoDesign Tier 2 Unii Europejskiej
Największą zmianą strukturalną na rynku blachy elektrotechnicznej o ziarnie zorientowanym w 2025–2026 roku była regulacja EcoDesign Tier 2 Unii Europejskiej (lipiec 2025), która podwyższyła minimalną klasę efektywności dla transformatorów rozdzielczych z A na A0. Oznacza to, że wszystkie transformatory rozdzielcze ≥ 25 kVA sprzedawane w UE od lipca 2025 roku muszą wykorzystywać blachy elektrotechniczną o ziarnie zorientowanym Hi-B do swoich rdzeni.
Przesunięcie popytu jest znaczące:
- Przed Tier 2: około 40% rdzeni transformatorów rozdzielczych w UE wykorzystywało standardową blachy elektrotechniczną o ziarnie zorientowanym, 60% Hi-B
- Po Tier 2: zbliżające się 90–95% wymagania blachy elektrotechnicznej o ziarnie zorientowanym Hi-B dla rynku transformatorów rozdzielczych w UE
To skupienie się popytu na gatunkach Hi-B — B30G110, B27G100, B23G090 — zacisnęło podaż i zwiększyło premie Hi-B w stosunku do gatunku standardowego o około 8–12 punktów procentowych od Q4 2024.
Globalne inwestycje w sieci elektroenergetyczne
Globalne inwestycje w sieci elektroenergetyczne osiągnęły 400 miliardów dolarów w 2024 roku (szacunki Międzynarodowej Agencji Energii), przy czym inwestycje kapitałowe w transformatory stanowią około 15–20% inwestycji w sieci. Gwałtowny wzrost integracji energii odnawialnej — w szczególności energii słonecznej i wiatrowej, które wymagają ekspansji zdolności przesyłowych i modernizacji sieci dystrybucyjnych — stworzyły trwały popyt na transformatory niezależnie od cykli aktywności przemysłowej.
To wspiera popyt na blachy elektrotechniczną o ziarnie zorientowanym w szerszym ujęciu, ale segment Hi-B widzi najsilniejszy popyt od czasów, gdy zdolności produkcji Hi-B są skoncentrowane w niewielkiej liczbie fabryk globalnie (Baowu, Nippon Steel, POSCO, Thyssenkrupp).
Czynniki wpływające na ceny CRNGO: gwałtowny wzrost popytu z sektora pojazdów elektrycznych vs. nadprodukcja
Ceny blachy elektrotechnicznej o ziarnie niezorientowanym prezentują paradoks w 2026 roku: popyt końcowy z silników pojazdów elektrycznych nigdy nie był silniejszy, a jednak ceny pozostają poniżej poziomów z 2023 roku. Wyjaśnieniem jest ekspansja zdolności:
- Zdolności produkcyjne blachy elektrotechnicznej o ziarnie niezorientowanym w Chinach rozszerzyły się o około 3,2 miliona ton/rok między 2022 a 2025 rokiem, napędzane wsparciem rządowym dla łańcucha dostaw pojazdów elektrycznych.
- Popyt napędzany pojazdami elektrycznymi, choć szybko rosnący (+18% CAGR), nie w pełni wchłonął tego przyrostu zdolności.
- Rezultat: standardowa blacha elektrotechniczna o ziarnie niezorientowanym (grubości 0,35–0,50 mm) napotyka słabe ceny pomimo doskonałego wzrostu popytu.
Wyjątkiem jest ultracienka blacha elektrotechniczna o ziarnie niezorientowanym (0,10–0,20 mm). Produkcja ultracienkich wymaguje specjalistycznego sprzętu walcowniczego i kontroli procesu, którą osiągać potrafi niewiele fabryk. Segment ultracienkich pozostaje ograniczony podażą, z czasem realizacji 8–16 tygodni od producentów chińskich i cenami osiągającymi 40–80% premii powyżej standardowej grubości.
Konsensus rynkowy (Wood Mackenzie, 2026) mówi, że nadprodukcja standardowej blachy elektrotechnicznej o ziarnie niezorientowanym będzie rozwiązana do 2027–2028 roku, gdy popyt z sektora pojazdów elektrycznych będzie nadal rosnąć, a wówczas ceny blachy elektrotechnicznej o ziarnie niezorientowanym mają wrócić do poziomów z 2023 roku.
Różnice cen w wymiarze regionalnym
Ceny blachy elektrotechnicznej znacznie się różnią w zależności od miejsca docelowego ze względu na koszty logistyki, politykę handlową i lokalne dynamiki popytu:
| Rynek docelowy | Premia CRGO Hi-B vs. FOB Chiny | Cło importowe | Kluczowy czynnik polityki handlowej |
|---|---|---|---|
| Unia Europejska | +$180–240/t (CIF) | 0% (standardowy) lub 5,4–9,6% (antydampingowy, niektóre pochodzenie) | Środki antydampingowe UE na blachy elektrotechniczną o ziarnie zorientowanym pochodzenia chińskiego obowiązują |
| Stany Zjednoczone | +$120–160/t (CIF) | Taryfy Section 301: 7,5–25% na stal pochodzenia chińskiego | Taryfa tworzy znaczącą premię dla nabywców z USA |
| Bliski Wschód (ZEA) | +$80–100/t (CIF) | 5% cło importowe | Rosnący popyt na infrastrukturę napędzający import |
| Indie | +$90–120/t (CIF) | BCD 15–18% | Rosnąca produkcja krajowa; zależność od importu dla Hi-B |
| Azja Południowo-Wschodnia | +$60–80/t (CIF) | Wary (0–12%) | Silna baza produkcji transformatorów w Wietnamie, Tajlandii |
Środki antydampingowe UE na blachy elektrotechniczną o ziarnie zorientowanym pochodzenia chińskiego (obowiązujące od 2020 roku, przegląd i przedłużenie) dodają $40–80/tonę do efektywnego kosztu lądowania dla blachy elektrotechnicznej o ziarnie zorientowanym pochodzenia chińskiego w UE. To tworzy znaczącą przewagę konkurencyjną dla producentów blachy elektrotechnicznej o ziarnie zorientowanym pochodzenia japońskiego i koreańskiego na rynku UE, a Nippon Steel i POSCO osiągają silniejsze ceny w Europie.
Historia cen: kontekst 2022–2026
| Rok | CRGO Hi-B (USD/t, średnia) | CRNGO Standard (USD/t, średnia) | Zdarzenie rynkowe |
|---|---|---|---|
| 2022 | $1 750–2 100 | $1 050–1 350 | Zaburzenie łańcucha dostaw post-COVID; kryzys energetyczny |
| 2023 | $1 380–1 580 | $1 000–1 200 | Normalizacja; narastanie zdolności chińskich |
| 2024 | $1 200–1 400 | $880–1 050 | Presja nadprodukcji; popyt z pojazdów elektrycznych absorbuje część |
| 2025 | $1 320–1 520 | $850–980 | Efekt Tier 2 UE zaczyna się; zaciśnięcie Hi-B |
| 2026 (H1) | $1 480–1 820 | $780–1 020 | Poszerzanie się premii Hi-B; wzrost ultracienkich |
Szczyt cen w 2022–2023 roku był napędzany zaburzeniami łańcucha dostaw post-COVID i skutkami kryzysu energetycznego w Europie na produkcję stali. Kolejna korekta była bardziej stroma niż oczekiwali większość uczestników rynku, tworząc trudne warunki dla producentów. Obecne ożywienie (2025–2026) jest strukturalnie wspierane przez czynniki regulacyjne (EU Tier 2) i popyt z pojazdów elektrycznych, co czyni je bardziej trwałym niż szczyt z 2022 roku.
Przesunięcia przepływów handlu i skutki taryf
Globalny krajobraz handlu blachy elektrotechniczną znacznie się zmienił od 2020 roku:
Chiny → Europa: Zmniejszony przez środki antydampingowe. Blachy elektrotechniczna o ziarnie zorientowanym pochodzenia chińskiego napotyka 40,5–53,8% cła antydampingowego w UE (określone pochodzenie/producenci). Niektórzy producenci chińskich utrzymują dostęp z certyfikowanym pochodzeniem z krajów nie podlegających sankcjom antydampingowym.
Japonia/Korea → Europa: Nippon Steel (NSC), JFE i POSCO rozszerzyły udział rynku w UE, ponieważ podaż chińska jest ograniczona przez cła. Pozycjonowanie premium na 15–25% powyżej cen pochodzenia chińskiego.
Chiny → Bliski Wschód/Indie: Szybko rosnący. Producenci transformatorów na Bliskim Wschodzie (ZEA, Arabia Saudyjska, Turcja) coraz częściej zamawiają blachy elektrotechniczną o ziarnie zorientowanym od fabryk chińskich po konkurencyjnych cenach. Indie pozostają największym importerem globalnym blachy elektrotechnicznej pochodzenia chińskiego.
Chiny → USA: Poważnie ograniczony przez taryfy Section 301 (efektywna stawka 25% dla większości produktów stalowych pochodzenia chińskiego). Nabywcy z USA zamawiają przede wszystkim od producentów krajowych (AK Steel/Cleveland-Cliffs), Japonii i okazjonalnie przez kraje trzecie.
Strategia zakupów dla 2026–2027
Na podstawie obecnej struktury rynku, oto główne rekomendacje zakupów:
Dla nabywców CRGO Hi-B (UE, transformatory A0+):
- Zawrzyj teraz umowy forward na 12–24 miesiące. Podaż Hi-B jest strukturalnie ograniczona i ma pozostać taka do 2027 roku, ponieważ rozszerzenie zdolności wymaga czasu.
- Przeanalizuj źródła podwójne między pochodzeniem chińskim a spoza Chin w celu zarządzania ryzykiem antydampingowym i kosztami cła.
- Poproś o klauzule przeglądu cen co kwartał powiązane z opublikowanymi indeksami (np. indeks CRGO CRU) zamiast cen stałych dla umów dłuższych niż 6 miesięcy.
Dla nabywców standardowej CRNGO:
- Rynek spot pozostaje sprzyjający. Nadmierna zdolność nadal tłumi ceny.
- Skorzystaj z obecnych cen aby budować zapasy bezpieczeństwa na 2027 rok (gdy oczekuje się zaostrzenia rynku).
- Dla ultracienkich CRNGO (0,10–0,20 mm), traktuj jako gatunek specjalistyczny — kwalifikuj co najmniej dwóch dostawców i utrzymuj dłuższe zapasy bezpieczeństwa ze względu na czasy realizacji 8–16 tygodni.
Dla wszystkich nabywców:
- Śledź surowe materiały produkcji stali (rudy żelaza, ferrosilikon, energię) oddzielnie od cen gotowej stali — wykazały ~6–8 tygodniową korelację wyprzedzającą ceny blachy elektrotechnicznej.
- Buduj relacje z dostawcami przed zaostrzeniem się rynku; dostawcy ograniczeni zdolnościami priorytetyzują klientów długoterminowych w okresach zaostrzenia.
FAQ
Dlaczego ceny CRGO Hi-B rosną szybciej niż standardowy CRGO?
Blachy elektrotechniczna o ziarnie zorientowanym Hi-B wymaga dodatkowego procesu wyżarzania w wysokiej temperaturze (wtórna rekrystalizacja), który standardowy gatunek nie wymaga, co oznacza, że zdolności produkcji Hi-B nie mogą być szybko rozszerzone. Mandat EcoDesign Tier 2 Unii Europejskiej przekierował znaczącą wielkość popytu z gatunków standardowych na Hi-B, zaciśniając już ograniczoną bazę podażową.
Jak ceny blachy elektrotechnicznej chińskiej porównują się do konkurentów japońskich i koreańskich?
Dla porównywalnych gatunków IEC, blachy elektrotechniczna pochodzenia chińskiego jest zwykle wyceniana 15–30% poniżej odpowiedników japońskich (Nippon Steel, JFE) i koreańskich (POSCO) FOB. Luka cenowa zwęża się, gdy zastosowane są cła antydampingowe UE. Fabryki chińskie konkurują przede wszystkim ceną na rynkach bez znaczących barier handlowych (Bliski Wschód, Indie, Azja Południowo-Wschodnia).
Czy oczekiwane jest, że ceny blachy elektrotechnicznej wzrosną czy spadną do końca 2026 roku?
Konsensus rynkowy dla H2 2026: Oczekuje się, że ceny CRGO Hi-B pozostaną stabilne lub lekko wzrosną (0–8%) ponieważ popyt Tier 2 UE będzie nadal absorbować podaż. Oczekuje się, że ceny standardowej CRNGO pozostaną bez zmian do nieznacznie ujemne (spadek 0–5%) ze względu na nadprodukcję chińską. Oczekuje się, że ultracienkie CRNGO zaostrzą się lub wzrosną (wzrost 5–12%) ponieważ adopcja pojazdów elektrycznych będzie rosnąć.
Jaka jest minimalna ilość zamówienia dla blachy elektrotechnicznej od dostawców chińskich?
Minimalne ilości zamówienia różnią się w zależności od dostawcy i gatunku. Duże fabryki (Baowu, WISCO) zwykle wymagają minimów 50–100 ton na gatunek na wysyłkę. Fabryki średniej wielkości takie jak Zhongxin Steel mogą zwykle zaakceptować mniejsze zamówienia próbne (5–10 ton) do kwalifikacji gatunku, ze standardowymi zamówieniami handlowymi zaczynającymi się od 20–30 ton.
Odwołania
- CRU Group (2026). CRGO Market Intelligence Report Q2 2026. Londyn: CRU.
- Wood Mackenzie (2026). EV Materials Outlook: Electrical Steel 2026–2030. Edynburg: Wood Mackenzie.
- International Energy Agency (2024). World Energy Investment 2024. Paryż: IEA. https://www.iea.org/reports/world-energy-investment-2024
- BusinessAnalytiq (2026). Silicon Steel Price Index and Market Commentary. https://businessanalytiq.com/procurementanalytics/index/silicon-steel-price/
- European Commission (2020, extended 2024). Council Regulation (EC) on anti-dumping measures on imports of certain cold-rolled flat steel products originating in China. Official Journal of the EU.


