
Цены на кремнистую сталь в 2026 году испытывают противоположно направленное давление: спрос на электромобили обеспечивает устойчивый рост спроса на CRNGO, в то время как мандат EU EcoDesign Tier 2 переформатировал ассортимент марок CRGO. При этом производственные мощности в Китае резко выросли, геополитические торговые потоки смещаются, а стоимость энергии в Азии стабилизировалась ниже пиков 2024 года. В результате складывается рынок со значительной дифференциацией по маркам — где CRGO Hi-B находится в дефиците и премии расширяются, а стандартная CRNGO продолжает испытывать давление избыточных мощностей.
Основные ключевые моменты
- Цены на Hi-B CRGO выросли примерно на 12–18% с Q3 2024 года, вызванные мандатом EU EcoDesign Tier 2 A0 (действует с июля 2025 года), требующим марок Hi-B для всех новых распределительных трансформаторов ЕС.
- Цены на стандартную CRNGO остаются на 8–15% ниже пика 2023 года, несмотря на рост спроса на электромобили, из-за того, что дополнительные мощности в Китае превышают прирост спроса примерно на 15–20% в 2025 году.
- Ультратонкая CRNGO (0,10–0,20 мм) обеспечивает премию 40–80% по сравнению со стандартной CRNGO толщиной 0,35 мм и является самым быстрорастущим сегментом, при этом сроки поставки у китайских производителей увеличиваются до 8–16 недель.
- Китай занимает примерно 53% мировой электротехнической стали в 2026 году, причем Baowu, WISCO и Shougang — доминирующие производители CRGO, а десятки средних прокатных цехов обслуживают рынок CRNGO.
- Долгосрочные контракты (12–24 месяца) на Hi-B CRGO все чаще предпочитаются производителями распределительных трансформаторов ЕС и Ближнего Востока для обеспечения поставок перед дальнейшим ужесточением.
Обзор цен на электротехническую сталь: июнь 2026 года
В таблице ниже представлены репрезентативные диапазоны цен для основных марок электротехнической стали, FOB главные китайские порты, июнь 2026 г.:
| Марка | Тип | Толщина | Диапазон цен (USD/тонна FOB Китай) | Изменение vs. июнь 2025 |
| B35G130 | CRGO Standard | 0.35 mm | $1,080–1,150 | +3% |
| B30G120 | CRGO Standard | 0.30 mm | $1,150–1,230 | +5% |
| B27G120 | CRGO Standard | 0.27 mm | $1,250–1,350 | +7% |
| B30G110 | CRGO Hi-B | 0.30 mm | $1,380–1,480 | +14% |
| B27G100 | CRGO Hi-B | 0.27 mm | $1,480–1,600 | +16% |
| B23G090 | CRGO Hi-B | 0.23 mm | $1,680–1,820 | +18% |
| 50W600 | CRNGO Standard | 0.50 mm | $780–860 | −5% |
| 35W300 | CRNGO Standard | 0.35 mm | $920–1,020 | −3% |
| EV Grade (0.20 mm) | CRNGO Ультратонкий | 0.20 mm | $1,450–1,700 | +8% |
| EV Grade (0.10 mm) | CRNGO Ультратонкий | 0.10 mm | $2,800–3,400 | +12% |
Цены представляют индикативный рыночный диапазон и не являются официальными предложениями. Фактические цены зависят от объёма заказа, деталей спецификации, условий оплаты и порта доставки. Обратитесь в Zhongxin Steel для получения актуальной информации о ценах: cn-electricalsteel.com/contact-us.
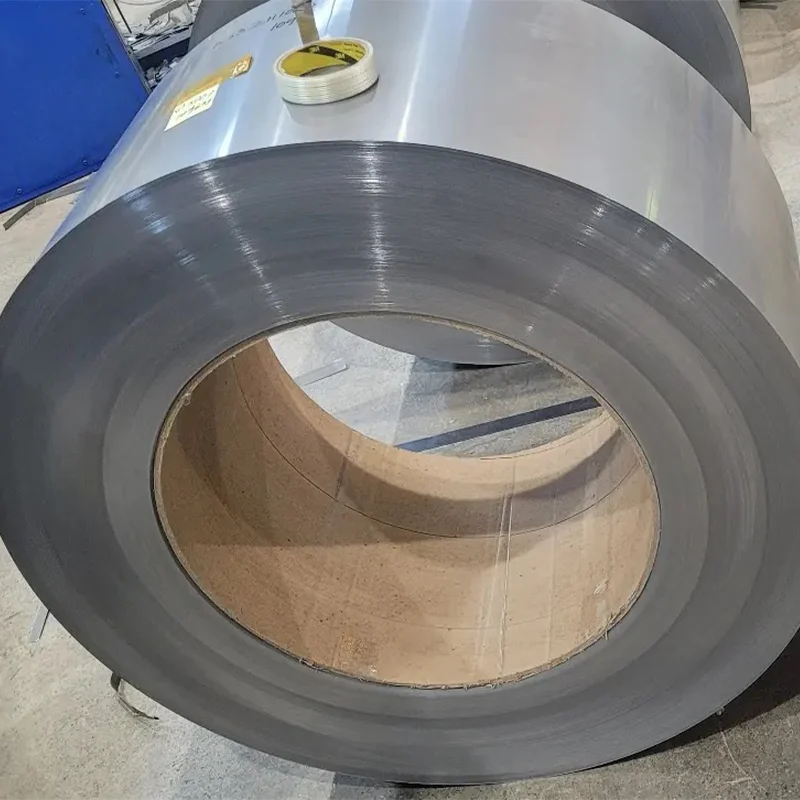
Факторы роста цен на CRGO: регулирование ЕС и развитие сетей
Влияние стандарта EcoDesign Tier 2 ЕС
Самое значительное структурное изменение на рынке CRGO в 2025–2026 годах произошло благодаря регламенту EU EcoDesign Tier 2 (июль 2025), который повысил минимальный класс энергоэффективности распределительных трансформаторов с A до A0. Это означает, что все распределительные трансформаторы ≥ 25 кВА, продаваемые в ЕУ с июля 2025 года, должны использовать Hi-B CRGO для своих магнитопроводов трансформаторов.
Сдвиг спроса является значительным:
- До Tier 2: примерно 40% магнитопроводов распределительных трансформаторов ЕУ использовали стандартную марку CRGO, 60% Hi-B
- После Tier 2: приблизительно 90–95% требование Hi-B CRGO на рынке распределительных трансформаторов ЕУ
Эта концентрация спроса на марки Hi-B — B30G110, B27G100, B23G090 — привела к сужению предложения и увеличению премий Hi-B относительно стандартной марки примерно на 8–12 процентных пункта с Q4 2024.
Глобальные инвестиции в электросеть
Глобальные инвестиции в электросеть достигли $400 миллиардов в 2024 году (оценка МЭА), при этом капитальные затраты на трансформаторы составляют примерно 15–20% инвестиций в сеть. Рост интеграции возобновляемых источников энергии — особенно солнечной и ветровой энергии, которые требуют расширения пропускной способности передачи и модернизации сетей распределения — создал устойчивый спрос на трансформаторы независимо от циклов промышленной активности.
Это поддерживает спрос на CRGO в целом, но сегмент Hi-B показывает самый высокий спрос с тех пор, как производственная мощность по Hi-B сосредоточена в небольшом числе производств по всему миру (Baowu, Nippon Steel, POSCO, Thyssenkrupp).
Факторы формирования цены CRNGO: всплеск спроса от электромобилей против избыточных мощностей
Ценообразование на CRNGO в 2026 г. представляет парадокс: спрос конечных потребителей на электрические двигатели ЭВ никогда не был сильнее, однако цены остаются ниже уровня 2023 г. Объяснение заключается в расширении производственных мощностей:
- Производственные мощности CRNGO в Китае увеличились примерно на 3,2 млн тонн/год между 2022 и 2025 гг. благодаря государственной поддержке цепочки поставок ЭВ.
- Спрос, вызванный развитием электромобилей, хотя и растет быстро (+18% CAGR), не полностью поглотил данное добавление мощности.
- Результат: стандартный CRNGO (толщина 0,35–0,50 мм) сталкивается со слабым ценообразованием несмотря на отличный рост спроса.
Исключение составляет ультратонкий CRNGO (0,10–0,20 мм). Производство ультратонкого стекла требует специализированного оборудования для прокатки и контроля процесса, которые способны достичь немногие заводы. Сегмент ультратонкого стекла остается ограниченным предложением со сроками поставки 8–16 недель от китайских производителей и ценами, превышающими стандартную толщину на 40–80%.
Консенсус рынка (Wood Mackenzie, 2026 г.) состоит в том, что избыточные мощности стандартного CRNGO разрешатся к 2027–2028 гг. по мере продолжения роста спроса на ЭВ, после чего цены на CRNGO, как ожидается, восстановятся к уровню пиков 2023 г.
Региональные ценовые дифференциалы
Цены на электротехническую сталь значительно варьируются в зависимости от направления поставки в связи с логистическими затратами, торговой политикой и локальной динамикой спроса:
| Рынок назначения | Премия CRGO Hi-B против FOB Китай | Импортный тариф | Ключевой фактор торговой политики |
|---|---|---|---|
| Европейский союз | +$180–240/т (CIF) | 0% (стандартный) или 5,4–9,6% (антидемпинговые, некоторые происхождения) | Антидемпинговые меры ЕС в отношении китайского CRGO действуют |
| Соединённые Штаты | +$120–160/т (CIF) | Таможенные пошлины раздела 301: 7,5–25% на китайскую сталь | Пошлина создаёт значительную надбавку для американских покупателей |
| Ближний Восток (ОАЭ) | +$80–100/т (CIF) | 5% импортный налог | Растущий спрос на инфраструктуру стимулирует импорт |
| Индия | +$90–120/т (CIF) | BCD 15–18% | Растущее внутреннее производство; зависимость от импорта для Hi-B |
| Юго-Восточная Азия | +$60–80/т (CIF) | Варьируется (0–12%) | Мощная база производства трансформаторов во Вьетнаме, Таиланде |
Антидемпинговые меры ЕС на CRGO из Китая (действуют с 2020 г., пересмотрены и продлены) добавляют $40–80/т к эффективной стоимости доставки китайского CRGO в ЕС. Это создаёт значительное конкурентное преимущество для производителей CRGO из Японии и Кореи на рынке ЕС, где Nippon Steel и POSCO занимают более сильные позиции по ценообразованию в Европе.
История цен: контекст 2022–2026
| Год | CRGO Hi-B (USD/т, среднее) | CRNGO Standard (USD/т, среднее) | События на рынке |
|---|---|---|---|
| 2022 | $1 750–2 100 | $1 050–1 350 | Нарушение цепочек поставок после COVID; энергетический кризис |
| 2023 | $1 380–1 580 | $1 000–1 200 | Нормализация; рост китайских производственных мощностей |
| 2024 | $1 200–1 400 | $880–1 050 | Давление избыточных мощностей; спрос на электромобили поглощает часть объёмов |
| 2025 | $1 320–1 520 | $850–980 | Начало эффекта EU Tier 2; дефицит Hi-B |
| 2026 (H1) | $1 480–1 820 | $780–1 020 | Расширение премии Hi-B; скачок цен на ультратонкую сталь |
Пиковые цены 2022–2023 гг. были обусловлены нарушением цепочек поставок в период постковидного восстановления и влиянием энергетического кризиса в Европе на производство стали. Последовавшая коррекция была более резкой, чем ожидало большинство участников рынка, создав сложные условия для производителей. Текущее восстановление (2025–2026) поддерживается структурными факторами — нормативными требованиями (EU Tier 2) и спросом на электромобили, что делает его более устойчивым, чем пиковый рост 2022 г.
Смещение торговых потоков и влияние тарифов
Глобальный ландшафт торговли электротехнической сталью существенно изменился с 2020 г.:
Китай → Европа: Сокращение под действием антидемпинговых мер. Китайская CRGO облагается антидемпинговыми пошлинами в размере 40,5–53,8% в ЕС (для определенных стран происхождения/производителей). Некоторые китайские производители с сертифицированным происхождением из стран, не подпадающих под антидемпинговые меры, сохраняют доступ на рынок.
Япония/Корея → Европа: Nippon Steel (NSC), JFE и POSCO расширили долю рынка ЕС в условиях ограничения китайских поставок из-за пошлин. Премиум-позиционирование на уровне 15–25% выше цен продукции китайского происхождения.
Китай → Ближний Восток/Индия: Быстрый рост. Производители трансформаторов на Ближнем Востоке (ОАЭ, Саудовская Аравия, Турция) все чаще закупают CRGO на китайских заводах по конкурентным ценам. Индия остается крупнейшим импортером китайской электротехнической стали в мире.
Китай → США: Значительно ограничен тарифами по разделу 301 (эффективная ставка 25% на большинство китайской стальной продукции). Американские покупатели закупают продукцию в основном у отечественных производителей (AK Steel/Cleveland-Cliffs), в Японии и изредка через третьи страны.
Стратегия закупок на 2026–2027 годы
На основе текущей структуры рынка приведены ключевые рекомендации по закупкам:
Для покупателей Hi-B CRGO (ЕС, трансформаторы A0+):
- Зафиксируйте форвардные контракты на 12–24 месяца прямо сейчас. Предложение Hi-B структурно ограничено и, как ожидается, останется таким до 2027 года, поскольку расширение производственных мощностей требует времени.
- Рассмотрите двойное источники закупок между китайским и неиностранным происхождением, чтобы управлять рисками антидемпинга и затратами на пошлины.
- Требуйте ежеквартальные пересмотры цен, привязанные к опубликованным индексам (например, CRU CRGO index), а не к фиксированным ценам для контрактов длительностью более 6 месяцев.
Для покупателей стандартного CRNGO:
- Рынок спот остаётся благоприятным. Избыточные производственные мощности продолжают давить на цены.
- Воспользуйтесь текущим уровнем цен для создания страховых запасов на 2027 год (когда рынок, как ожидается, сожмётся).
- Для ультратонкого CRNGO (0,10–0,20 мм) относитесь как к специализированной марке — квалифицируйте как минимум двух поставщиков и поддерживайте более длительные страховые запасы с учётом сроков поставки 8–16 недель.
Для всех покупателей:
- Отслеживайте входные материалы для производства стали (железная руда, ферросилиций, энергия) отдельно от цен на готовую электротехническую сталь — они показали корреляцию с опережением ~6–8 недель с ценами на электротехническую сталь.
- Развивайте отношения с поставщиками до того, как рынок сожмётся; поставщики с ограниченными мощностями отдают приоритет долгосрочным клиентам в периоды дефицита.
Часто задаваемые вопросы
Почему цены на Hi-B CRGO растут быстрее, чем цены на стандартный CRGO?
Hi-B CRGO требует дополнительного процесса высокотемпературного отжига (вторичной рекристаллизации), которого не требует стандартная марка, поэтому производственные мощности Hi-B нельзя быстро расширить. Мандат ЕС EcoDesign Tier 2 перенаправил значительный объём спроса со стандартных марок на Hi-B, ещё больше ограничив уже напряжённую базу предложения.
Как цены на электротехническую сталь китайского производства сравниваются с конкурентами из Японии и Кореи?
Для сравнимых марок по стандарту IEC электротехническая сталь китайского производства обычно стоит на 15–30% дешевле японских (Nippon Steel, JFE) и корейских (POSCO) аналогов FOB. Разница в цене сокращается при применении антидемпинговых пошлин ЕС. Китайские заводы конкурируют в основном по цене на рынках без значительных торговых барьеров (Ближний Восток, Индия, Юго-Восточная Азия).
Ожидается ли рост или снижение цен на электротехническую сталь до конца 2026 года?
Консенсус рынка на вторую половину 2026 года: цены на Hi-B CRGO ожидаются стабильными или с небольшим повышением (0–8%) по мере того, как спрос EU Tier 2 продолжит поглощать предложение. Цены на стандартную CRNGO ожидаются плоскими или с небольшим снижением (0–5% падения) из-за перепроизводства на китайских заводах. Ультратонкая CRNGO ожидается укреплением или ростом (5–12%) по мере роста внедрения ЭВ.
Каков минимальный объём заказа для электротехнической стали у китайских поставщиков?
Минимальный объём заказа варьируется в зависимости от поставщика и марки. Крупные заводы (Baowu, WISCO) обычно требуют минимумы 50–100 тонн на марку за отправку. Предприятия среднего размера, такие как Zhongxin Steel, обычно могут принимать пробные заказы меньшего объёма (5–10 тонн) для квалификации марки, при этом стандартные коммерческие заказы начинаются с 20–30 тонн.
Источники
- CRU Group (2026). CRGO Market Intelligence Report Q2 2026. London: CRU.
- Wood Mackenzie (2026). EV Materials Outlook: Electrical Steel 2026–2030. Edinburgh: Wood Mackenzie.
- International Energy Agency (2024). World Energy Investment 2024. Paris: IEA. https://www.iea.org/reports/world-energy-investment-2024
- BusinessAnalytiq (2026). Silicon Steel Price Index and Market Commentary. https://businessanalytiq.com/procurementanalytics/index/silicon-steel-price/
- European Commission (2020, extended 2024). Council Regulation (EC) on anti-dumping measures on imports of certain cold-rolled flat steel products originating in China. Official Journal of the EU.


