
Цены на анизотропную кремнистую сталь (CRGO) выросли примерно на 40–70% с 2020 года, согласно индексу Grain-Oriented Electrical Steel Price Index компании BusinessAnalytiq. Для производителей трансформаторов это не просто абстрактная рыночная тенденция — она напрямую сжимает маржу и затрудняет фиксированные коммерческие предложения по проектам. В этой статье подробно объясняется, почему CRGO стоит именно столько, какие факторы будут влиять на цены в течение следующих 12–24 месяцев, и как команды закупок могут разработать более устойчивые стратегии поставок.
Основные ключевые моменты
- Цены на CRGO выросли на 40–70% с 2020 года под воздействием спроса на трансформаторы, инвестиций в энергосистему и ограниченной производственной мощности.
- CRGO несет надбавку за обработку в размере $300–$500 за тонну сверх стандартной холоднокатаной стали; только добавление кремния добавляет $150–200/тонну.
- Глобальный рынок CRGO высококонцентрирован: Baosteel (Китай), NLMK (Россия), Nippon Steel (Япония) и JFE (Япония) поставляют примерно 80% мирового производства.
- Портфель заказов трансформаторов у крупных OEM достиг 4–5 лет в 2025 году, создавая устойчивый спрос, который будет держать цены на CRGO на повышенном уровне как минимум до 2027 года.
- Долгосрочные контракты (12–24 месяца) с пунктами корректировки цены, индексированными на HRC (горячекатаный прокат), являются наиболее эффективным страхованием от волатильности цен на CRGO.
Почему производство CRGO столь дорогостояще?
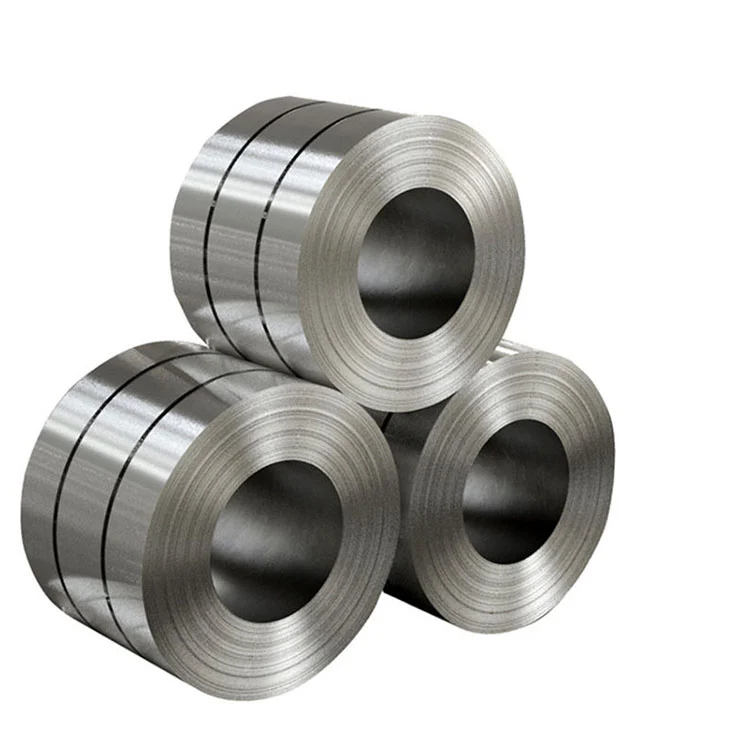
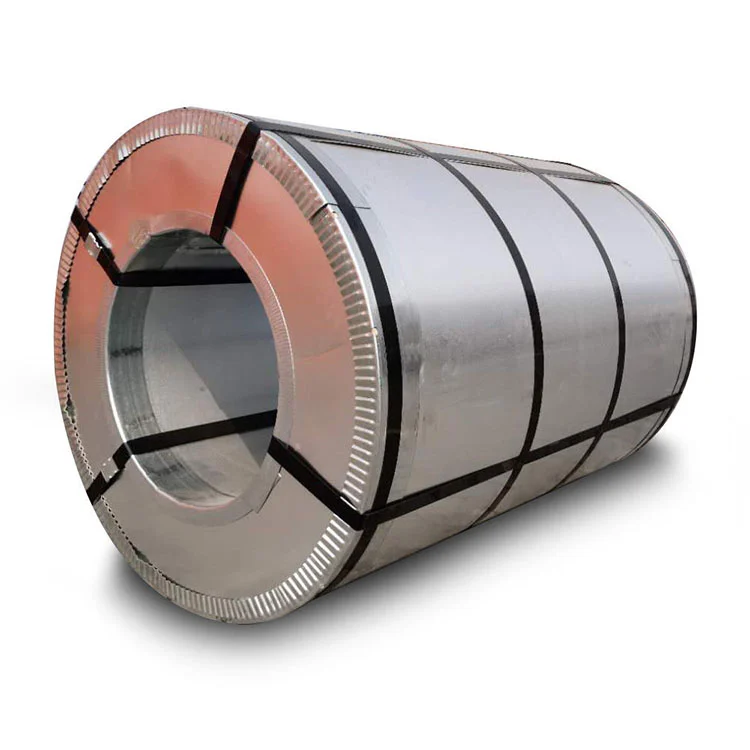
CRGO входит в число наиболее металлургически сложных плоскокатаных стальных продуктов, производимых в промышленных масштабах. Его ценовая премия отражает подлинную сложность производства, а не извлечение маржи.
Ключевые факторы стоимости при производстве CRGO:
- Вторичная рекристаллизация — Определяющий процесс, при котором кристаллические зёрна ориентируются вдоль направления прокатки, требует точно управляемого многодневного цикла высокотемпературного отжига при 1150–1250°C. Энергозатраты только на этот этап составляют 8–12% от общей стоимости производства CRGO.
- Несколько стадий холодной прокатки — CRGO подвергается 3–5 проходам холодной прокатки с промежуточным отжигом, каждый требует управления процессом намного более жёсткого, чем при производстве обычной стали. Полная степень обжатия от горячей полосы до готового сортамента обычно составляет 70–80%.
- Спецификация низкоуглеродистой стали — CRGO должна достичь содержания углерода ниже 30 ppm после отжига обезуглероживания. Достижение содержания углерода ниже 30 ppm требует отжига в контролируемой атмосфере чистого водорода — дорогостоящее оборудование.
- Ингибиторная химия — Добавление ингибиторов (нитрид алюминия, сульфид марганца), которые контролируют рост зёрен при вторичной рекристаллизации, требует точной химии сплава и постоянной практики в литье.
- Поверхностное покрытие — Керамическое (стеклоплёнка на основе MgO) изоляционное покрытие, наносимое после вторичной рекристаллизации, должно быть без дефектов и соответствовать спецификациям класса покрытия IEC 60404-11.
- Жёсткие допуски — Допуск по толщине для 0,27 mm Hi-B CRGO обычно составляет ±0,010 mm — в десять раз жёстче, чем у обычной горячекатаной стали. Уровень брака значительно выше, чем у товарной стали.
7 факторов, влияющих на цену в 2026 году
1. Волна инвестиций в развитие электросетевой инфраструктуры
Согласно докладу Международного энергетического агентства (МЭА) Electricity Grids and Secure Energy Transitions (2023), глобальные инвестиции в электросети должны достичь $600 млрд в год к 2030 году для достижения целей энергопереходной трансформации — почти в два раза больше уровня 2022 года. Каждый километр новой высоковольтной линии электропередачи требует трансформаторных станций, а каждый трансформатор требует сердечников из CRGO. МЭА прогнозирует, что спрос на трансформаторы будет расти со среднегодовым темпом 5,8% до 2030 года, опережая рост производственных мощностей CRGO приблизительно на 3–4% в год.
2. Концентрированная база производства
Примерно 80% мировой мощности по производству CRGO сосредоточено у четырех производителей: Baosteel (Китай), NLMK (Россия/международный), Nippon Steel (Япония) и JFE Steel (Япония). Торговые санкции в отношении NLMK после 2022 года исключили значительный объем поставок с европейских и североамериканских рынков, обострили дефицит предложения и способствовали скачку цен в 2022–2023 годах.
3. Стоимость редкоземельных элементов и материалов-ингибиторов
Марки Hi-B CRGO требуют точных количеств элементов-ингибиторов — марганца, серы, алюминия и в некоторых марках небольших добавок меди и олова. Цены на марганец выросли на 35% между 2023 и 2025 годами согласно индексу Лондонской биржи металлов.
4. Рост затрат на электроэнергию
Высокотемпературный отжиг для вторичной рекристаллизации CRGO требует значительного энергопотребления. Европейские производители CRGO столкнулись с увеличением затрат на электроэнергию на 80–120% в 2022–2023 годах из-за роста цен на природный газ. Эти затраты частично нормализовались, но остаются повышенными относительно уровня 2019 года.
5. Конкуренция на рынке электротехнической стали для электромоторов электромобилей
Ультратонкий CRNGO для электромоторов электромобилей использует те же производственные линии и системы легирования, что и стандартная электротехническая сталь. По мере наращивания производства электромобилей — мировые продажи электромобилей достигли 17,1 млн единиц в 2024 году согласно отчету МЭА Global EV Outlook 2025 — конкурирующий спрос на производственные мощности специальной электротехнической стали ужесточает предложение по всем маркам.
6. Давление на повышение качества
Ужесточение нормативов энергоэффективности в глобальном масштабе (EU EcoDesign, US DOE TP-2, China S20) смещает спрос со стандартных марок CRGO (B35G130) в сторону более высоких марок, более дорогого Hi-B CRGO (B27G100, B23G090). Смещение структуры продукции повышает средние цены реализации даже при стабильных основных затратах на сырье.
7. Валютные курсы и фрахт
CRGO преимущественно котируется в USD. Покупатели на рынках EUR, BRL, INR или IDR сталкиваются с дополнительной волатильностью цен из-за колебаний обменных курсов. Стоимость морского фрахта для стальных рулонов из Восточной Азии в Европу или Северную Америку в 2024–2025 гг. составила $80–150/тонну в пересчёте на стоимость доставки.
Эталонные цены CRGO и диапазоны
Это ориентировочные диапазоны рыночных цен для стандартных импортных марок (CIF крупные порты), основанные на рыночной информации, собранной экспортной командой Zhongxin Steel во втором квартале 2026 года:
| Марка | Толщина | Ориентировочный диапазон цен CIF (USD/тонна) |
|---|---|---|
| B35G130 (Standard) | 0.35 mm | $1,800–$2,200 |
| B30G120 (Standard) | 0.30 mm | $2,000–$2,400 |
| B27G120 (Standard) | 0.27 mm | $2,200–$2,600 |
| B30G110 (Hi-B) | 0.30 mm | $2,400–$2,900 |
| B27G100 (Hi-B) | 0.27 mm | $2,600–$3,100 |
| B23G090 (Hi-B) | 0.23 mm | $2,900–$3,500 |
| Ультратонкий CRGO 0.15 mm | 0.15 mm | $3,500–$4,500 |
Цены являются ориентировочными и колеблются в зависимости от базовых цен на заводе, объёма заказа и условий поставки. Свяжитесь с Zhongxin Steel для получения текущего твёрдого коммерческого предложения.
Влияние задолженности по заказам трансформаторов
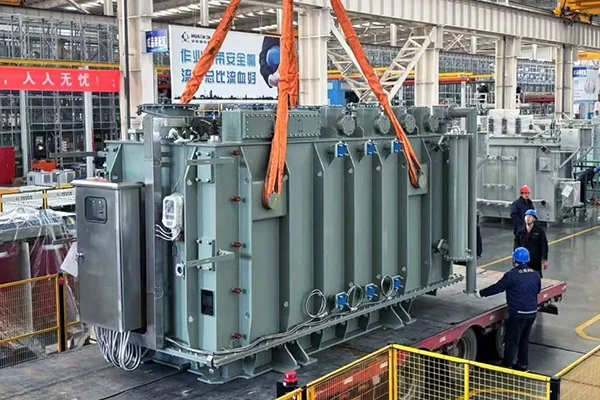
Возможно, единственный наиболее важный фактор ценообразования на сталь GOES в 2026–2027 годах — это беспрецедентная задолженность по заказам трансформаторов. Крупные OEM-производители трансформаторов, включая ABB, Siemens Energy и Hitachi Energy, сообщили о сроках поставки 4–5 лет для крупных силовых трансформаторов (≥ 100 МВА) в 2025 году, согласно исследованиям отрасли Wood Mackenzie.
Эта задолженность создает очередь спроса, которая фиксирует прогнозы потребления GOES на годы вперед. Металлургические заводы могут устанавливать цены соответствующим образом, зная, что покупатели имеют ограниченную возможность отложить или отменить заказы без риска срыва собственных сроков поставки трансформаторов. Структурное несоответствие между производственными мощностями производства трансформаторов и новыми проектами установки сетей, вероятно, будет поддерживать повышенное ценообразование на GOES до 2027–2028 годов, даже если базовые затраты на сырье будут умеренными.
Региональные колебания цен
Цены на CRGO существенно варьируются по рынкам назначения в зависимости от торговой политики, местных таможенных сборов и региональной потребности:
| Рынок | Ключевые факторы | Надбавка к цене vs. FOB Китай |
|---|---|---|
| Европейский союз | Антидемпинговые пошлины на некоторые происхождения; высокие инвестиции в сетевую инфраструктуру | +15–25% |
| Соединённые Штаты | Тарифы на сталь по статье 232; требования по содержанию американского материала для проектов сетевой инфраструктуры в рамках МОК | +20–35% |
| Индия | Импортные пошлины 7,5–15% на электротехническую сталь; дефицит местного производства | +10–20% |
| Ближний Восток и Африка | Значительные пошлины отсутствуют; высокий спрос в области инфраструктуры | +5–10% (логистика) |
| Юго-Восточная Азия | Низкие пошлины; конкурентная импортная среда | +5–8% |
Управление ценовыми рисками CRGO
1. Долгосрочные контракты на поставку с эскалационными оговорками.
Согласуйте соглашения о поставках объёма на 12–24 месяца с формулами корректировки цены, привязанными к опубликованным индексам (например, индекс горячекатаного проката CRU Group + фиксированная надбавка). Это распределяет ценовой риск между покупателем и поставщиком, обеспечивая при этом гарантированный объём.
2. Двойное источничество поставок.
Квалифицируйте двух поставщиков CRGO — одного из страны или ближайшего региона, одного из Китая — для сохранения переговорной позиции и надёжности поставок.
3. Оптимизация марки.
Проверьте, действительно ли конструкция ваших трансформаторов требует указанную марку. Многие трансформаторы переспецифицированы на 1–2 ступени марки. Работа с техническим отделом Zhongxin Steel по правильному выбору марки может снизить стоимость материала на 8–15% без ущерба соответствию классам КПД.
4. Видимость заказов.
Делитесь прогнозами на 6–12 месяцев вперёд со своим поставщиком CRGO. Поставщики отдают приоритет покупателям, предоставляющим такую информацию — и часто предлагают лучшие цены для компаний, которые помогают производителям с планированием производства.
5. Позиционирование запасов.
Для покупателей с наличием складских мощностей накопление запасов CRGO на 60–90 дней во время падения цен (обычно в I квартале) снижает подверженность росту цен в середине года, вызванному сезонностью проектов электросетей.
Часто задаваемые вопросы
Почему цены на CRGO так резко выросли в 2022–2023 годах?
Три одновременных потрясения привели к скачку цен в 2022–2023 годах: (1) вывод российских поставок NLMK с западных рынков вследствие санкций, (2) рост затрат на энергию в Европе, увеличивший производственные затраты европейских заводов CRGO, и (3) ускорение инвестиций в электросети в результате программ инфраструктурного стимулирования после COVID.
Цена CRGO указывается за тонну или за килограмм?
CRGO поставляется и оценивается на коммерческой основе за метрическую тонну (1 000 кг). Для малых заказов или нестандартной ширины, некоторые поставщики указывают цену за килограмм с указанием минимального объёма заказа (MOQ).
Как цена анизотропной электротехнической стали сравнивается с неориентированной электротехнической сталью?
Анизотропная электротехническая сталь обычно стоит на 250–350% дороже, чем экономичные марки неориентированной электротехнической стали, что отражает значительно более сложный производственный процесс. Высокомарочная неориентированная электротехническая сталь (низколосс, ультратонкий) по цене приближается к анизотропной электротехнической стали, однако стандартная неориентированная электротехническая сталь остаётся существенно дешевле.
Упадут ли цены на анизотропную электротехническую сталь в 2027 году?
Большинство аналитиков отрасли прогнозируют, что цены на анизотропную электротехническую сталь останутся высокими на протяжении 2027 года в связи с устойчивым спросом на силовые трансформаторы, обусловленным инвестициями в развитие сетей электроснабжения. Существенное снижение цен потребует либо значительного замедления расходов на инфраструктуру, либо введения в производство новых мощностей по выпуску анизотропной электротехнической стали — ни того ни другого в настоящее время не ожидается до 2028 года.
Источники
- BusinessAnalytiq (2026). Grain-Oriented Electrical Steel Price Index. https://businessanalytiq.com/procurementanalytics/index/grain-oriented-electrical-steel-price-index/
- International Energy Agency (2023). Electricity Grids and Secure Energy Transitions. Paris: IEA.
- International Energy Agency (2025). Global EV Outlook 2025. Paris: IEA.
- Wood Mackenzie (2025). Power Transformer Market Outlook 2025–2030. Edinburgh: Wood Mackenzie.
- CRU Group (2026). Electrical Steel Market Outlook Q1 2026. London: CRU Group.


