
Bu yazı, amorf çekirdekli transformatör zorunluluklarına ilişkin 2026 ABD politika tartışmasını ele alıyor — kimlerin bu zorunlulukları korumak, kimlerin geri almak istediğini ve bunun ABD dışındaki amorf ve tane yönlendirmeli elektrik çeliği alıcıları için ne anlama geldiğini. Amorf çekirdeklerin silisyumlu çelikten neden farklı davrandığının metalürjisini kapsamıyor — bunu ayrıca yazdık, bağlantısı aşağıda.
Temel Noktalar
- Nisan 2024'te ABD Enerji Bakanlığı (DOE), yeni dağıtım transformatörlerinin %75'inin hâlâ tane yönlendirmeli elektrik çeliği (GOES) çekirdekleri kullanmasına izin veren bir kuralı kesinleştirdi; geri kalanın amorf metale kaydırılması bekleniyordu — bu, pazarın yaklaşık %90'ını amorf çekirdeklere yönlendirecek olan Ocak 2023 önerisinden geri adım atan bir uzlaşmaydı.
- Haziran 2026'da DOE, aynı 2024 kuralını yeniden değerlendiren resmi bir kamuoyu görüş süreci başlattı ve özellikle bu kuralın “yurt içi üretim kapasitesini, tedarik zinciri dayanıklılığını ve temel malzemelerin bulunabilirliğini ve maliyetini” nasıl etkilediğini sordu.
- ABD'deki tek yerli GOES üreticisi olan Cleveland-Cliffs, 2024 kuralını o dönemde desteklemişti. 2026'da tutumunu değiştirdi ve amorf zorunluluğunun yerli tedarik zincirlerini zayıflatacağını, ithal malzemeye bağımlılığı artıracağını savundu.
- ABD'deki tek amorf metal üreticisi olan Metglas, Güney Karolina'nın Conway kentinde yıllık yaklaşık 45,000 ton kapasiteyle tek bir tesis işletiyor — ana şirketi Proterial ise şimdi amorf üretimini ABD'de değil, Hindistan'da genişletiyor.
- 20 Nisan 2026'de, Savunma Üretimi Yasası kapsamındaki bir başkanlık kararı, 12 ayı aşan dağıtım transformatörü sipariş birikimine atıfta bulunarak şebeke altyapısını — özellikle “elektrik çekirdek çeliğini” de dahil ederek — ulusal savunma için zorunlu olarak tanımladı.
- Orijinal kural için 2029 uyum tarihi değişmedi. 2026 ortasında gerçekten belirsiz olan, kuralın kendisinin bu tarih gelmeden bozulmadan ayakta kalıp kalmayacağı, gevşetilip gevşetilmeyeceği veya yerine yenisinin konup konmayacağıdır.
Ocak 2023'teki öneri ortaya çıktığından beri bu dosyayı takip ediyoruz; dürüst olmak gerekirse, o günden bugüne yaşanan ani yön değişimi bizi hâlâ biraz şaşırtıyor.
2024 Kuralı Gerçekte Ne Yaptı?
2026'da olanları takip edebilmek için 2024 kuralının gerçekte ne yaptığını bilmek yardımcı olur. DOE'nin Ocak 2023 önerisi, yeni dağıtım transformatörlerinin yaklaşık %90'ında amorf çekirdek kullanılmasını zorunlu kılacaktı.
Üreticiler sert tepki gösterdi. GOES kapasitesi, takımlama ve damgalama hatları zaten silisyumlu çelik etrafında kurulmuştu. Üç yıl içinde sarım amorf çekirdeklere neredeyse tamamen geçmek bir tasarım değişikliği değil, baştan bir yeniden inşaydı.
Nisan 2024 nihai kuralı bunu önemli ölçüde yumuşattı. Pazarın %75'inin GOES çekirdekleri kullanmaya devam etmesine izin veriyor; yalnızca daha küçük bir verimlilik kademesi amorf metal veya eşdeğer düşük kayıplı tasarımlar gerektiriyor. Uyum tarihi 2029'a ertelendi; yani üç yıl yerine beş yıl sonraya.
DOE bunu bir orta yol olarak sundu: gerçek verimlilik kazanımları, mevcut GOES üretim hatlarını erken emekliliğe zorlamadan. Hem şebeke işletmeci grupları hem de üreticiler onayladı. Bir süre için bu konu çözülmüş görünüyordu.
Peki ne değişti? Çözülmüş kalmadı. Haziran 2026'ya gelindiğinde aynı kural yeniden resmi incelemedeydi ve baskı, daha fazla amorf için bastıran çevre gruplarından gelmiyordu. Baskı çok farklı bir yönden geldi.
Haziran 2026: DOE Yanıldı mı Diye Soruyor
Haziran 2026'da DOE, 2024 kuralını yeniden ele alan bir görüş talebi yayımladı. Belirtilen odak noktası: amorf çekirdek zorunluluğunun yurt içi üretim kapasitesini ve malzeme tedarikini zorlayıp zorlamadığı; enerji kaybını yeterince azaltıp azaltmadığı değil.
Bu çerçeve önemlidir. Bu, amorf çekirdeklerin işe yarayıp yaramadığına dair bir tartışma değil; fiziği hiçbir zaman gerçekten sorgulanmadı. Tartışma, ABD'nin kuralın varsaydığı takvimde yeterli sayıda amorf çekirdekli transformatör üretip üretemeyeceği üzerine.
Tepkiler role göre net biçimde ayrıştı; bir politika mücadelesinin gösteriden ibaret değil gerçek olduğunu genellikle bu şekilde anlarsınız. Bu transformatörleri fiilen satın alan şebeke işletmecilerini temsil eden Edison Electric Institute, kuralın tamamen geri çekilmesine karşı çıktı. Tutumu şuydu: “uyum esnekliği verimlilik kazanımlarını korur”; buna, 2024'ten bu yana tedarik koşullarının ne kadar kötüleştiği göz önüne alınarak daha fazla süre talebi eşlik etti.
National Electrical Manufacturers Association ise tam tersi bir tutum aldı: kurala dokunulmasın. Argümanı, transformatör üreticilerinin 2029 uyum planlarını mevcut rakamlar üzerine zaten kurmuş olduğu ve kuralı şimdi yeniden açmanın kimsenin istemediği bir belirsizlik yarattığıydı.
Bu iki tepki de bir şebeke işletmecileri grubundan ve bir üretici grubundan beklenecek tepkilerdir. Peki tek yerli GOES üreticisi hangi tarafı tuttu? Tahmin edeceğiniz taraf değil.
Cleveland-Cliffs Fikrini Değiştirdi — Şaşırtıcı Olan Kısım Bu
Cleveland-Cliffs, Amerika Birleşik Devletleri'nde yurt içinde GOES üreten tek şirkettir. 2024'te amorfu da içeren kuralı destekledi. O dönem için mantıklıydı; pazarın %75'ini GOES'e ayıran bir kural, bir GOES üreticisi için tehdit değildir.
2026'ya gelindiğinde Cleveland-Cliffs bu tutumu tamamen tersine çevirmişti. Şimdiki argümanı, %25'lik kısmi bir payda bile olsa amorf çekirdek zorunluluğunun ABD'li transformatör üreticilerini ülkenin tam olarak yurt içinde üretemediği malzemeye yönelttiği ve ithalat bağımlılığını azaltmak yerine artırdığı yönünde.
Bu, tek ABD'li GOES üreticisi için çarpıcı bir tutum değişikliği. Neden yaptı? Amorf çekirdekler daha düşük nitelikli olduğu için değil — bu mücadelede kimse böyle bir iddiada bulunmuyor. Cleveland-Cliffs'in kendi anlatımına göre, amorf çekirdekler için tedarik zincirinin federal politikanın üzerine kurulabileceği kadar yurt içinde dayanıklı olmaması nedeniyle.
Bu argümanın kazanıp kazanmayacağı gerçekten belirsiz ve sonucu öngörebiliyormuş gibi davranmayacağız. Ancak doğruladığı bir şey var: ABD'de amorf-GOES tartışması teknik bir tartışma olmaktan çıktı; bir tedarik zinciri ve ticaret politikası tartışması haline geldi ve bu, alıcıların 2026'da transformatör çekirdeği haberlerini nasıl okuması gerektiğini değiştiriyor.
Kapasite Genişliyor — Ancak Zorunluluğun Varsaydığı Yerde Olması Şart Değil
Cleveland-Cliffs'in tedarik zinciri argümanı, 2026'da amorf kapasitenin fiilen nerede kurulduğuna bakıldığında çok daha somut hale geliyor.
ABD'nin tek bir amorf metal üreticisi var: Güney Karolina'nın Conway kentindeki tek bir tesisi işleten, Proterial'in bir yan kuruluşu olan Metglas. Yıllık kapasitesi yaklaşık 45,000 ton — az değil, ancak ulusal bir zorunluluk için tek bir arıza noktası.
27 Şubat 2026'da Proterial yeni bir amorf üretim tesisi duyurdu. ABD'de değil; Shirdi Sai Electricals ile bir ortak girişim aracılığıyla Hindistan'ın Andhra Pradesh eyaletindeki Sri City'de. Ortak girişimin %74'ü Proterial'e ait.
Başlangıç planlı kapasitesi yılda yaklaşık 30,000 ton; birinci aşamaya yaklaşık 77-80 milyon $ ve ikinci genişleme aşaması için ayrıca 155-160 milyon $ ayrılmış durumda. İnşaat Ocak 2026'da başladı.
Devreye alma hedefi yaklaşık Eylül 2026. Bu takvim tutarsa, Hindistan, ABD görüş süreci henüz kapanmadan anlamlı bir yeni amorf kapasiteye sahip olacak; bunun üzerinde bir an düşünmeye değer.
Açıkça belirtmek gerekir ki bunların hiçbiri ABD amorf arzının daraldığı anlamına gelmiyor. Proterial, artan küresel talebi karşılamak için ABD, Japonya ve Hindistan'da üç tesisli bir yapı kurduğunu belirtti. Ancak yeni kapasite, ekonominin şu anda en iyi işlediği yerlere kuruluyor ve burası kendiliğinden ABD değil.
Çekirdek Çeliğine Ulusal Güvenlik Etiketi Yapıştırılıyor
Proterial'in Hindistan duyurusundan bir ay önce, ABD politikası tamamen farklı bir yön aldı. 20 Nisan 2026'da, Savunma Üretimi Yasası'nın 303. Bölümü kapsamındaki bir başkanlık kararı, şebeke altyapısının kritik ve tehlikeli bir arz açığıyla karşı karşıya olduğunu tespit etti.
Karar, transformatörlerin, yüksek gerilim iletim bileşenlerinin ve trafo merkezlerinin yanı sıra özellikle elektrik çekirdek çeliğini ulusal savunma için zorunlu olarak adlandırdı. Bu, bir verimlilik standardı değil, bir malzeme tedarik zinciri tespitidir; DOE kuralından ayrı bir politika hattı, ancak aynı temel kıtlığa yönelik.
Belirtilen tetikleyici açıktı: dağıtım transformatörü sipariş birikimi 2026 başında 12 ayı aşmıştı; bu, 2022 öncesi normun kabaca iki katıdır ve veri merkezi inşaatı, elektrikli araç şarj altyapısı ve daha geniş şebeke elektrifikasyonunun ABD üretim kapasitesini aşmasından kaynaklanıyordu.
Karar, Enerji Bakanı'na yurt içi üretimi artırmak için doğrudan satın alma, satın alma taahhütleri, krediler ve kredi garantileri kullanma yetkisi veriyor. GOES'i amorfa mı tercih ediyor, yoksa tersini mi? Hayır — kıtlığı genel olarak çekirdek malzemelerinde bir kapasite sorunu olarak ele alıyor.
DOE'nin Haziran incelemesiyle birlikte okunduğunda, mekanizmalar farklı olsa da sinyal tutarlıdır. Washington artık her iki transformatör çekirdek malzemesini de yerleşik emtia girdileri olarak değil, stratejik tedarik zinciri kaygıları olarak ele alıyor; bu, her iki malzemenin iki yıl öncesine kıyasla sahip olduğu duruştan farklı bir tutumdur.
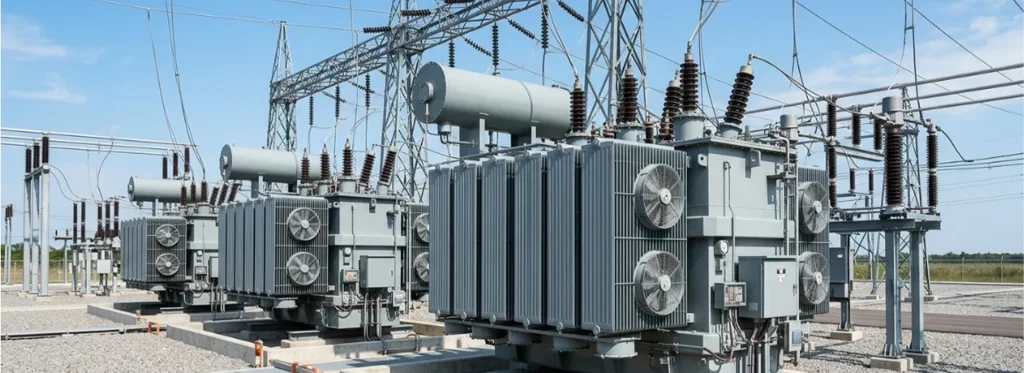
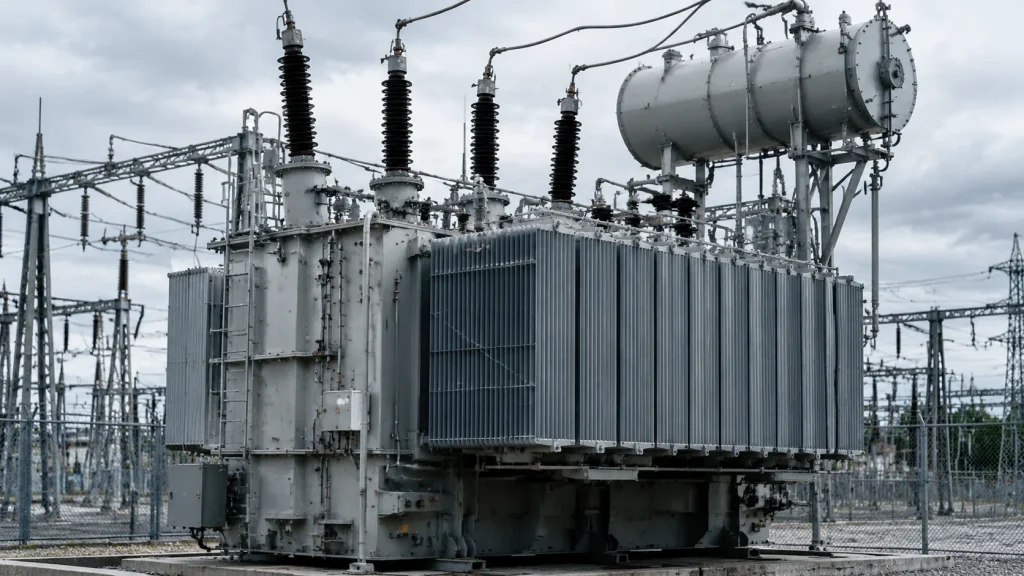
Çin'in Kendi Amorf Atılımı Farklı Bir Hatta İlerliyor
Bütün bunlar amorfun küresel ölçekte zemin kaybettiği anlamına mı geliyor? Tam olarak değil. ABD dışında amorf çekirdeklere yönelim hiç yavaşlamadı.
Çin'in kendi şebeke verimliliği çerçevesi, GB ulusal standartları ve MIIT verimlilik sınıflandırmaları aracılığıyla, yeni dağıtım transformatörü tedarikinde boşta kayıp gereksinimlerini istikrarlı biçimde sıkılaştırıyor; bu eşikler konvansiyonel silisyumlu çelik yerine giderek daha fazla amorf tasarımları kayırıyor.
Eylül 2025'te China Southern Power Grid, Guangdong'un Shantou kentindeki Hongchang Trafo Merkezi'nde, dünyanın ilk 110kV amorf alaşımlı 3D sarım çekirdekli yağlı güç transformatörü olarak bildirilen üniteyi şebekeye bağladı. Henüz ana akım bir uygulama değil, bir gösteri projesi; ancak gerçek bir teknik dönüm noktası.
Deneyimlerimize göre küresel amorf şerit üretimi, çoğu alıcının varsaydığından daha geniş bir coğrafyaya dağılmış durumda. Japonya'nın köklü Hitachi/Proterial tabanının yanı sıra yalnızca Çin'in küresel amorf metal üretiminin yaklaşık %35-45'ini oluşturduğu tahmin ediliyor; bu, tek bir baskın tedarikçisi olan bir pazar değil.
Özellikle GOES alıcıları için pratik okuma şudur: Çin'in yurt içi şebekesi, hafif yüklü dağıtım segmentinde — DOE'nin kuralının ABD'de hedeflediği aynı segmentte — amorfa yöneliyor. GOES ise her zaman sahip olduğu konumunu koruyor: amorfun daha düşük doyum manyetik akı yoğunluğunun bir tercih değil, gerçek bir mühendislik kısıtı olduğu güç transformatörlerinde ve daha yüksek yüklü uygulamalarda.
Bu segment ayrımı yeni değil ve Washington'daki bir görüş süreci yüzünden ortadan kalkmayacak. Fiziğin amorfun GOES'in doğrudan ikamesi olmasını neden engellediğini ayrıca yazdık — politika yerine mühendislik gerekçesini görmek istiyorsanız okumaya değer.
Alıcılar İçin Şu An Ne Anlama Geliyor?
Peki alıcılar bütün bunlarla gerçekte ne yapmalı? 2026'da olanların hiçbiri, bugün masanızda hâlihazırda bulunan bir transformatör şartnamesini değiştirmiyor. 2024 kuralının 2029 tarihi değişmedi ve DOE'nin Haziran incelemesi bir görüş sürecidir, bir yürürlükten kaldırma değil.
Birincisi, bunu iki yönde de çözülmüş saymayın. Şebeke işletmecileri daha fazla süre ve esneklik istiyor. Üreticiler kesinlik istiyor. Tek yerli GOES üreticisi şimdi zorunluluğun yumuşatılmasını istiyor. Bunlar uyumlu tutumlar değil ve DOE henüz hangi yöne eğilimli olduğunu belirtmedi.
İkincisi, yalnızca kapasite toplamlarına değil, kapasite coğrafyasına bakın. Tek bir ABD amorf tesisi ile Eylül 2026 civarında devreye girecek yeni bir Hindistan tesisi, yakın vadeli bulunabilirlik ve teslim süreleri hakkında herhangi bir pazar büyüklüğü tahmininden daha fazla şey söyler.
Üçüncüsü, malzeme belirlerken segment ayrımını aklınızda tutun. Sürekli hafif yük altındaki dağıtım transformatörleri, amorfun verimlilik gerekçesinin en güçlü olduğu yerdir. Güç transformatörleri ve daha yüksek akılı uygulamalar hâlâ tamamen GOES alanıdır; bu mühendislik gerçeği bir görüş süreciyle değişmez.
Dördüncüsü, ve bunu doğrudan gözlemledik: alıcılar bu yıl, ABD ile doğrudan bağlantısı olmayanlar dahil, RFQ görüşmelerinde ABD transformatör politikasını kendiliğinden sormaya başladı. Bu, altı ay öncesine kıyasla bile yeni bir durum.
Ticaret politikası ve kapasite riski, fiziksel arzdan daha hızlı hareket edebilir. Bir kural önerisi, bir görüş süreci veya bir başkanlık kararı, tedarik görüşmelerini aylar içinde değiştirebilirken, yeni üretim kapasitesinin hangi malzemeyi ürettiğinden bağımsız olarak kurulması yıllar alır.
Bu Konudaki Tutumumuz
DOE'nin düzenleme sürecinin tarafı değiliz ve Haziran 2026 görüş sürecinin nasıl sonuçlanacağına dair içeriden bir görüşümüz yok. Bunun gibi kurallar gevşetilebilir, olduğu gibi bırakılabilir veya iki tarafın da önermediği bir şeyle değiştirilebilir; bunu tahmin yürütmek yerine açıkça söylemeyi tercih ederiz ve kesin olarak bildiğini söyleyen herkes de tahmin yürütmektedir.
Üretim ölçeğinde CRGO Hi-B ve standart kalite bobinler ürettiğimiz için bildiğimiz şey şudur: güç transformatörü çekirdekleri için GOES talebi, dağıtım transformatörü politikasına ilişkin bir ABD görüş süreci nedeniyle zayıflama işareti göstermedi.
Bunlar farklı yükleri taşıyan farklı transformatör sınıflarıdır; aralarındaki mevcut malzeme ayrımı, herhangi bir yılda her iki ülkenin düzenleyici havasından çok gerçek mühendislik kısıtlarını yansıtır.
Tedarik planlarınız bunun nasıl sonuçlanacağına bağlıysa, daha güvenli yol her iki hattı da — DOE düzenleme sürecini ve Savunma Üretimi Yasası kapasite hamlesini — takip etmektir; bunlardan birinin tek başına malzeme sorusunu çözeceğini varsaymak yerine.
SSS
ABD 2026'da amorf çelik transformatör çekirdeklerini yasakladı mı?
Hayır. Aksine, tam ters yönde bir tartışma var — DOE'nin Haziran 2026 incelemesi, daha fazla amorf kullanımını zorunlu kılan 2024 kuralının yumuşatılıp ertelenmeyeceğini inceliyor; zorunluluğu daha da artırmayı değil.
DOE transformatör kuralı için 2029 uyum tarihi hâlâ geçerli mi?
Evet, bu yazı itibarıyla. DOE'nin Haziran 2026 görüş süreci bir inceleme sürecidir, yürürlükten kaldırma değil. DOE bunu değiştiren yeni bir nihai kural yayımlayana kadar 2029 tarihi geçerlidir.
Yerli bir çelik üreticisi, kendi ürünü için pazarın %75'ini koruyan bir kurala neden karşı çıksın?
Cleveland-Cliffs'in 2026 tutumu %75'lik GOES izninin kendisiyle ilgili değil — kalan %25'lik amorf zorunluluğuyla ilgili; şirket bunun üreticileri ABD'nin henüz yurt içinde tam olarak üretemediği malzemeye yönelttiğini savunuyor.
Çin kendi şebekesi için amorfu mu yoksa GOES'i mi tercih ediyor?
Uygulamaya bağlı olarak ikisini de. Çin'in GB standartları hafif yüklü dağıtım transformatörlerinde amorf kullanımını teşvik ederken, GOES güç transformatörleri ve daha yüksek yüklü uygulamalar için standart malzeme olmaya devam ediyor — çoğu pazarda görülen aynı segment ayrımı.
2026'da yeni amorf metal üretim kapasitesi fiilen nerede kuruluyor?
Öncelikle Hindistan'da. Proterial'in Şubat 2026'da Andhra Pradesh'te bir Metglas ortak girişimi duyurusu, Eylül 2026 civarında devreye alınması hedeflenen yaklaşık 30,000 ton planlı yıllık kapasite ekliyor — Güney Karolina'daki mevcut 45,000 tonluk ABD tesisi ve köklü Japon üretiminin yanında.
Bu durum yeni bir transformatör siparişi için çekirdek malzemesini nasıl belirlediğimi etkilemeli mi?
Doğrudan değil; uygulamanız tartışmalı dağıtım transformatörü verimlilik kademesinde yer almıyorsa. Güç transformatörleri ve daha yüksek akılı tasarımlar için, ABD düzenleme süreci nasıl sonuçlanırsa sonuçlansın GOES pratik tercih olmaya devam ediyor.
Bir güç transformatörü veya dağıtım transformatörü siparişi için çekirdek malzemesi belirliyorsanız ve uygulamanız için GOES kalite seçimini görüşmek istiyorsanız, ihracat ekibimizle iletişime geçin — teklifi kesinleştirmeden önce şartnameleri birlikte gözden geçirmekten memnuniyet duyarız.


