
Это охватывает июньское расследование Индии 2026 года в отношении импортной электротехнической стали CRGO и его значение для покупателей ориентированной на зёрна кремнийсодержащей стали на других рынках. Это не охватывает способ подачи комментариев в самом индийском разбирательстве — это вопрос для специалистов по торговле, а не поставщиков стали.
Ключевые моменты
- 22 июня 2026 года Управление Индии по торговым средствам защиты (DGTR) открыло официальное расследование в отношении демпинга холоднокатаной ориентированной на зёрна (CRGO) электротехнической стали и аморфного металла, импортируемых из Китая, Японии, Южной Кореи и России, следуя жалобе компании JSW JFE Electrical Steel Nashik Pvt. Ltd. — единственного производителя CRGO в Индии.
- Индия импортирует примерно 90% своих поставок CRGO: годовое потребление составляет 400 000–450 000 тонн при отечественном производстве всего 40 000–50 000 тонн.
- Китай был крупнейшим направлением экспорта ориентированной на зёрна кремнийсодержащей стали Индии в начале 2026 года, с объёмами, выросшими с примерно 54 400 тонн (январь–май 2025 года) до 67 600 тонн (январь–май 2026 года) — таким образом, пошлина устранила бы единственно быстрорастущий рынок сбыта для китайской GOES.
- Это не первый шаг Индии против китайской электротехнической стали: DGTR уже рекомендовало пятилетнюю антидемпинговую пошлину на китайскую CRNGO (неориентированную) электротехническую сталь в сентябре 2025 года в размере USD 223,82–414,92 за тонну. Дело о CRGO — это вторая линейка продуктов менее чем за год.
Поданное DGTR в простых словах
Генеральное управление по торговым средствам защиты (DGTR), торговой подразделение Министерства торговли и промышленности Индии, инициировало расследование 22 июня 2026 года. JSW JFE Electrical Steel Nashik Pvt. Ltd. — единственный индийский производитель CRGO — подала жалобу, утверждая, что субсидированный импорт из Китая, Японии, Южной Кореи и России наносит ущерб его деятельности.
Период расследования охватывает импорт с 1 апреля 2025 года по 31 марта 2026 года. Анализ ущерба охватывает более широкий период, включая финансовые годы 2022–23 по 2024–25, что является стандартной практикой DGTR: недавний период для расчёта демпинговых надбавок, более длительный период для демонстрации ущерба в динамике.
Дальнейший ход события занимает время. Уведомления направляются указанным экспортёрам и импортёрам. Экспортёры заполняют анкеты по затратам и ценообразованию. DGTR проверяет претензию отечественной промышленности об ущербе, проводит устное разбирательство и — если находит предварительное основание для жалобы — вводит предварительные пошлины до вынесения окончательного решения. Предварительные решения по индийским делам такого рода обычно принимаются через 5–6 месяцев после инициирования, и это дело было открыто в июне.
Один важный механизм, который стоит понять перед анализом любых итоговых цифр: Индия применяет так называемое правило о минимальной пошлине. Рекомендуемая пошлина устанавливается в размере, который ниже — либо маржа демпинга (насколько ниже справедливой стоимости установлена цена импорта), либо маржа ущерба (насколько фактически пострадали маржи отечественного производителя). Это правило существует для компенсации ущерба, а не для наказания экспортеров сверх этого. Это также объясняет, почему роль DGTR и роль Министерства финансов — это отдельные этапы: DGTR проводит расследование и рекомендует пошлину; Министерство финансов — это орган, который фактически издает таможенное уведомление, устанавливая конкретный размер. Рекомендация и действующая пошлина — это не одно и то же, и разница между ними показана на примере дела по CRNGO сентября 2025 года (ниже), которое дает полезный прогноз.
Почему анизотропная электротехническая сталь так чувствительна для Индии
Cold-Rolled Grain-Oriented Electrical Steel (CRGO) — это материал, который используется в магнитопроводах силовых и распределительных трансформаторов. Его зеренная структура ориентирована в процессе производства — это отличается от процесса производства стали CRNGO, которая является изотропной, а не ориентированной в определенном направлении — и именно эта ориентация существенно снижает потери энергии, когда магнитный поток движется в одном преобладающем направлении, что точно соответствует условиям внутри магнитопровода трансформатора. Мы прокатываем собственные рулоны анизотропной электротехнической стали CRGO Hi-B и стандартных марок через этот же процесс направленной ориентации зерна в промышленном масштабе, так что для нас это не просто абстрактный вопрос материаловедения.
Интересы Индии в этом деле далеко не абстрактны. Годовое потребление CRGO составляет примерно 400 000–450 000 тонн. Внутреннее производство — исключительно на предприятии JSW JFE Nashik, единственном отечественном производителе и одновременно истце в данном деле — покрывает только 40 000–50 000 тонн этого объема. Иными словами, 90% зависимости от импорта материала, который стране вскоре потребуется в значительно больших количествах: план развития сетей Индии предусматривает инвестиции в объеме 9,15 лакх крор рупий к 2032 году, расширение протяженности линий электропередачи на 191 000 км и более чем удвоение мощности трансформаторов до 2 342 ГВА.
Это противоречие выявила сама Глобальная инициатива исследований торговли Индии (GTRI) в своем публичном заявлении после открытия расследования. Защити одного отечественного производителя пошлинами — и каждый трансформатор, выпущенный в Индии в течение следующих нескольких лет, будет дороже в производстве, как раз тогда, когда страна пытается их производить быстрее, а не медленнее. Мы не знаем, как DGTR взвесит этот компромисс. Честно говоря, никто за пределами разбирательства этого пока не знает.
Не первый шаг Индии против китайской электротехнической стали
Это не первое антидемпинговое действие, которое Индия предприняла против китайской электротехнической стали — это второе за менее чем год, направленное на аналогичный продукт. В сентябре 2025 года DGTR рекомендовал ввести пятилетнюю антидемпинговую пошлину на холоднокатаную неориентированную электротехническую сталь (CRNGO), импортируемую из Китая, после того как пришел к выводу о том, что материал поступает в Индию по цене ниже нормальной стоимости. Рекомендуемая пошлина составила USD 223,82 за тонну для некоторых китайских экспортеров и USD 414,92 за тонну для других в зависимости от специфичных для компаний демпинговых маржей, рассчитанных в ходе того расследования.
Два отдельных случая DGTR, два разных индийских истца, две разные категории продукции — CRNGO в основном используется в электродвигателях и бытовых приборах, CRGO — в магнитопроводах трансформаторов — но одна и та же основная схема. Отечественные производители электротехнической стали в Индии активно используют законодательство о защитных мерах в торговле в соответствии с каждой линией продукции, а не как разовую меру. Если дело CRGO пойдёт по сценарию, аналогичному делу CRNGO, то пошлина на уровне нескольких сотен долларов США за тонну в отношении названных экспортёров — это реалистичный сценарий планирования, а не экстремальный риск, который можно отклонить.
Это также напоминание о том, что «рекомендовано» и «введено в действие» — это два разных этапа. DGTR даёт рекомендацию; Министерство финансов Индии решает, уведомлять ли о пошлине через таможню и в каком виде. В этом промежутке лоббирование, ценовые гарантии и дальнейший пересмотр ещё могут изменить результат даже после поступления рекомендации — стоит помнить об этом, если вы видите предварительное заключение по CRGO, представленное как уже окончательное.
Волновой эффект вне Индии
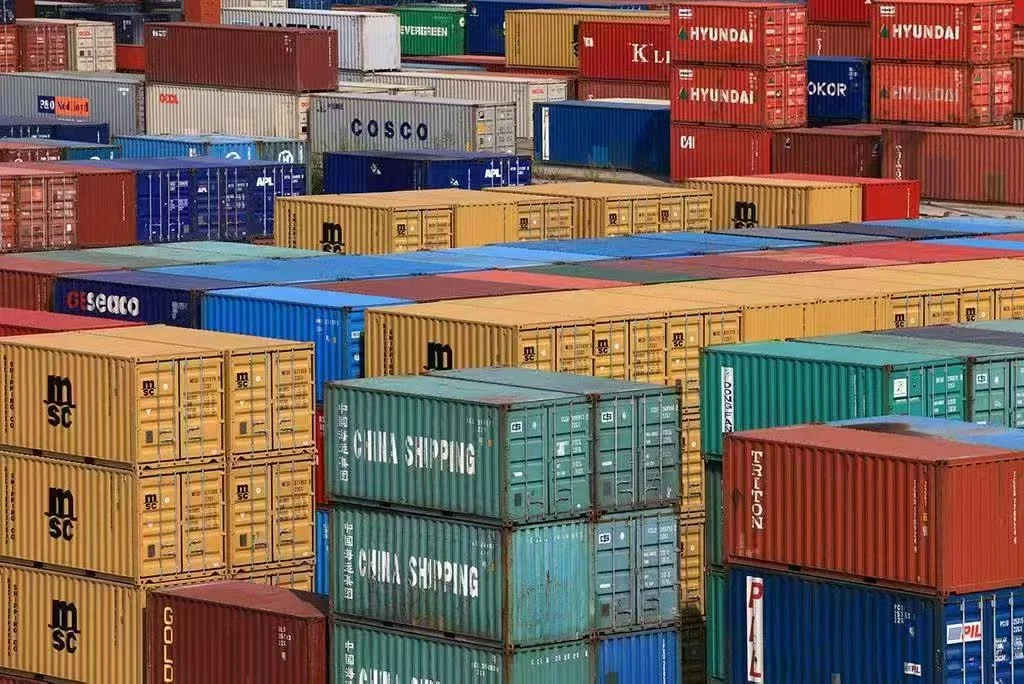
Это имеет значение не только для четырёх указанных стран. Введение пошлины изменяет места реализации электротехнической стали CRGO китайского, японского, южнокорейского и российского производства, но не влияет на общий объём её производства. Объём продукции, не способный найти рынок вне Индии, распределяется неравномерно между другими рынками. Согласно анализу Shanghai Metals Market от середины 2026 года, результат антидемпингового расследования «может вызвать перенаправление ресурсов на внутренний рынок, ограничивая рост цен». Объём, который не пройдёт таможенный контроль в Мумбаи или Ченнаи, не исчезает. Он переквотируется в другие места.
Юго-Восточная Азия вероятно наиболее подвержена переориентации объёмов просто потому, что она находится рядом, коммерчески знакома китайским экспортёрам и не ограничена собственным режимом антидемпинговых пошлин на GOES. Покупатели здесь не упоминаются нигде в индийском деле, поэтому прямого юридического риска нет. Влияние, если оно вообще проявится, носит чисто коммерческий характер — более агрессивное ценообразование со стороны экспортёров, пытающихся разместить тоннаж, который раньше проходил через индийские порты.
Европа — это единственный регион, где это действительно меняет очень мало, потому что риск торговой политики уже был заложен в цену много лет назад. ЕС применяет антидемпинговые пошлины на GOES из Китая, России и Южной Кореи с октября 2015 года, структурированные как минимальная импортная цена, а не как процентная таможенная пошлина — импорт выше этого уровня не облагается пошлиной. Меры были продлены ещё на пять лет в январе 2022 года и в настоящее время рассчитаны на период до 18 января 2027 года. Европейские покупатели работают в рамках режима торговых средств защиты GOES более десяти лет; индийское дело — это второе юрисдикция, делающая то, что ЕС нормализовал давно.
Северная Америка не имеет никакого прямого воздействия от индийского дела — никакой североамериканский производитель не подал его, никакой североамериканский импортный объём не указан в нём. Вместо этого он предлагает живой пример того, насколько быстро производитель с обоснованным иском об убытках может побудить торговый орган действовать, что имеет значение, если когда-либо североамериканский производитель преследовал бы ту же стратегию в отношении GOES в частности (отдельный политический механизм от более широкого режима стальных пошлин по разделу 232).
Африка и Латинская Америка находятся ближе к положению Юго-Восточной Азии, чем Европы: прямого воздействия нет, и это правдоподобный пункт назначения для переориентированных китайских объёмов. На практике логистика и условия платежей для покупателей здесь обычно имеют большее значение, чем само торговое дело — рулон, цена которого конкурентоспособна потому, что потерял индийский рынок, всё равно должен пройти через порт с инфраструктурой и документацией, которые требуют эти регионы, и это обычно является более существенным фактором, влияющим на стоимость доставки, чем несколько долларов за тонну скидки за переориентированный объём.
| Если вы покупаете CRGO в… | Что, вероятно, сделает индийская пошлина |
|---|---|
| Юго-Восточной Азии | Более конкурентные предложения, так как объемы, смещенные с индийского рынка, ищут новое место; никакого прямого влияния, поскольку эти покупатели не названы в деле |
| Европе | Минимальное новое воздействие — ЕС применяет собственные антидемпинговые пошлины на GOES из Китая, России и Южной Кореи с 2015 года, поэтому такой риск торговой политики уже был заложен в цену |
| Северной Америке | Никакого прямого влияния индийского дела, но полезный пример того, насколько быстро может развиваться производство пошлин после подачи отечественным производителем |
| Африке / Латинской Америке | Аналогично Юго-Восточной Азии — потенциальный получатель перенаправленного объема, хотя логистика и условия оплаты обычно здесь важнее, чем само торговое дело |
Большая часть нашего собственного экспортного объема идет в Юго-Восточную Азию, Европу и Африку, а не в Индию — см. нашу полную линейку продуктов для сортов CRGO, CRNGO и ультратонких стальных листов, которые мы поставляем на эти рынки — поэтому это дело не влияет напрямую на нашу портфель заказов. Что оно действительно затрагивает, так это ценовую среду, в которой ведет переговоры каждый покупатель CRGO, поскольку цены уже колеблются в зависимости от того, сколько объема несколько стран-экспортеров могут разместить и где им разрешено это размещение.
Более широкая закономерность, чем это одно дело
Это дело не происходит в вакууме. Под ним уже лежит проблема предложения, о которой мы писали отдельно: производство GOES — это капиталоемкий процесс, всего несколько производителей занимаются этим во всем мире, и спрос в последнее время был нелегким. Модернизация сетей — один из факторов. ЦОД на основе искусственного интеллекта — более значительный. Сроки поставки силовых трансформаторов в 2026 году составили в среднем примерно 128 недель. До 2020 года один и тот же заказ занимал около двух лет, иногда меньше. По оценке Sightline Climate это прямо: 30-50% заявленной мощности ЦОД в 2026 году рискуют столкнуться с задержками исключительно потому, что трансформаторы и коммутационное оборудование невозможно получить.
Две разные проблемы, один материал, один год. Одна развивается медленно: недостаточно мощностей по производству GOES в мире, и новую линию отжига не построишь за квартал — это многолетний процесс независимо от того, что произойдёт в Дели. Другая развивается быстро. Решение DGTR может быть принято за несколько месяцев, и прецедент с CRNGO выше показывает, что Индия готова действовать именно в отношении электротехнической стали, а не просто стали в целом. Если спутать эти два процесса, вы будете следить за медленным, а быстрый тем временем изменит вашу ценовую политику в ближайшей перспективе.
Стоит отметить один момент, который не очень повлиял на развитие ситуации: новый режим лицензирования экспорта стали Китаем, вступивший в силу 1 января 2026 года и охватывающий примерно 300 стальных продуктов. При освещении этой политики постоянно указывается, что она направлена на низкомаржинальную, высокообъёмную избыточную мощность — а не на высокостоимостную кремнистую сталь. Это отдельная линия политики. Пока что для GOES она имеет второстепенное значение.
Как это может повлиять на расценку CRGO
Если будет введено пошлина, не ожидайте, что она появится как чистое, однострочное изменение в вашей следующей расценке. Скорее всего, она проявится тремя менее явными способами.
Во-первых, тихая переоговорка на основе объёмов. Поставщик, который раньше распределял выпуск между Индией и другими рынками, внезапно получает больше тоннажа для размещения в других местах, и честные из них передадут часть этого в виде лучшей цены, чем держать запасы в ожидании более благоприятной ситуации. Спрашивайте напрямую, чем ждать, когда это появится само собой.
Во-вторых, вопросы о стране происхождения, появляющиеся в RFQ, которые раньше их не задавали. Покупатели, которые пострадали от нехватки одного компонента, обычно начинают требовать документальное подтверждение происхождения и следующего — даже от поставщиков, которые не имеют прямого отношения к делу. Не удивляйтесь, если ваши собственные заказчики начнут задавать вам тот же вопрос, который вы сейчас задаёте своему поставщику CRGO.
В-третьих, более длительные сроки поставки в расценках специально на периоды вокруг предварительного решения. Производители естественным образом менее готовы брать на себя обязательства по стандартным условиям, пока объемы их поставок в Индию находятся в состоянии неопределенности. Ничего из этого не появляется как заголовок. Это проявляется в том, как сформулирована расценка.
Наши действия до Q4 2026
- Уточните у вашего текущего поставщика, какая доля его объемов CRGO сегодня направляется в Индию. Поставщик с высокой долей экспорта в Индию имеет больше причин переориентировать ценообразование на другие рынки при введении пошлины. Это может сыграть вам на руку — но только если вы это выясните до переговоров, а не после них.
- Зафиксируйте условия поставок для H2 2026 — Q1 2027 до предварительного определения. Ожидайте это решение примерно в ноябре или декабре. Цены, как правило, движутся более активно в недели вокруг такого решения, чем в месяцы, предшествующие ему.
- Не рассматривайте «Китай» как одну категорию торгового риска. ЕС применяет постоянные антидемпинговые пошлины на китайский GOES уже более десяти лет, и конкурентоспособность китайского GOES на экспорт все еще укрепилась на других рынках за этот же период. Оба утверждения верны одновременно — торговая политика устанавливается по странам и продуктам отдельно, а не как единое решение относительно китайского материала.
- Разделите риск торгового судебного разбирательства и риск нехватки производственных мощностей в отдельные столбцы при планировании. Это разные временные шкалы. Один риск разрешается в течение месяцев в одной стране. Другой не разрешается в какие-либо близкие сроки — это структурный фактор. Рассматривайте первый как вопрос сроков, а второй как вопрос отношений с поставщиком, и не давайте одному разговору заменять другой.
Наша позиция по этому вопросу
Мы не являемся стороной в расследовании Индии, и честно говоря, мы не можем предсказать решение DGTR. Подобные дела могут завершиться введением пошлин, ценовыми обязательствами, которые позволяют избежать пошлин полностью, или отрицательным решением, которое ничего не изменит. Мы предпочитаем сказать вам это откровенно, нежели притворяться, что можем предсказать исход, который никто из нас не может действительно увидеть отсюда. Если это для вас неудовлетворительный ответ, это всё же честный.
То, что мы знаем, исходя из нашего опыта производства CRGO с годовой производственной мощностью 200 000 тонн — вы можете прочитать подробнее о наших сертификациях и объёме производства на странице нашей компании — это то, что переориентация поставок определённого объёма GOES на другой рынок происходит намного быстрее, чем создание производственных мощностей для выпуска большего объёма. Коммерческое предложение может быть перенаправлено в другую страну в течение нескольких недель. Новая линия отжига строится годами. Именно этот разрыв — торговые споры развиваются месяцами, а реальные производственные мощности создаются годами — это, собственно, причина, по которой это стоит отслеживать, даже если вы никогда не покупали ни одной катушки, предназначенной для Индии.
Часто задаваемые вопросы
Повысит ли расследование по демпингу CRGO в Индии цены на CRGO для покупателей вне Индии?
Нет, не напрямую — дело охватывает только импорт в Индию. Если вообще, то воздействие в других местах идёт в обратном направлении: экспортёры, переориентирующие объёмы, которые раньше шли в Индию, на рынки типа Юго-Восточной Азии и Африки, обычно оказывают понижательное давление на цены там, а не повышательное.
Как долго будет рассматриваться антидемпинговое дело Индии по анизотропной электротехнической стали?
DGTR открыла расследование 22 июня 2026 года. Предварительное определение ожидается примерно через 5-6 месяцев после этого, то есть около ноября-декабря 2026 года, а окончательное определение может занять до 18 месяцев с учётом того, что данное дело охватывает четыре страны одновременно.
Вводила ли Индия антидемпинговые пошлины на китайскую электротехническую сталь ранее?
Да. В сентябре 2025 года DGTR рекомендовала пятилетнюю антидемпинговую пошлину на китайскую CRNGO (анизотропная) электротехническую сталь в размере USD 223,82–414,92 за тонну в зависимости от экспортёра. Дело по CRGO, открытое в июне 2026 года, представляет собой второе, отдельное разбирательство по аналогичному продукту.
Что такое «правило меньшей пошлины» и применяется ли оно в данном деле?
Это принцип, который Индия использует для ограничения антидемпинговых пошлин: рекомендуемая ставка устанавливается на уровне, который является более низким — маржа демпинга или маржа ущерба — таким образом, пошлина возмещает ущерб, а не наказывает экспортёров сверх того. Она применяется ко всем индийским антидемпинговым делам, включая данное.
Уже ли ЕС применяет антидемпинговые пошлины на анизотропную электротехническую сталь?
Да — ЕС поддерживает антидемпинговые пошлины на анизотропную электротехническую сталь с плоским прокатом из Китая, России и Южной Кореи с октября 2015 года, структурированные как минимальная цена импорта, продлены повторно в январе 2022 года и в настоящее время запланированы на период до 18 января 2027 года.
Должен ли я спросить у своего поставщика CRGO, какой объём их продукции в настоящее время идёт в Индию?
Да. Это справедливый и прямой вопрос для беседы о квалификации поставщика. Поставщик со значительным присутствием на рынке Индии имеет больше коммерческих причин для переориентации объемов и цен на другие рынки в случае введения таможенного сбора — полезная информация до того, как вы зафиксируете условия поставки во втором полугодии 2026 года или первом квартале 2027 года.
Если ваш график закупок пересекается с четвертым кварталом 2026 года, имеет смысл связаться с нашей командой экспорта для фиксации спецификации и условий поставки до предварительного решения DGTR — не после него, когда все остальные задают тот же вопрос.


